


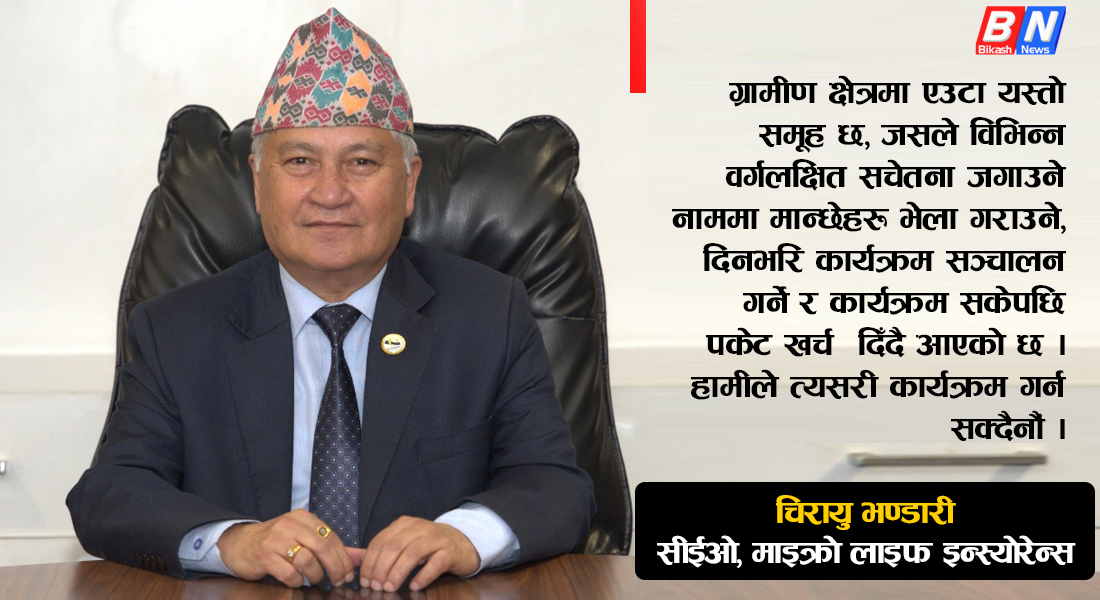
ठूला बीमा कम्पनीभन्दा लघुबीमाको सेवा उत्कृष्ट छ {सीईओ भण्डारीसँगको कुराकानी}
लघुबीमा न्यून आय भएको वर्गलाई लक्षित गरी सञ्चालनमा ल्याइएको कार्यक्रम हो । नेपालमा २०७१ सालदेखि नै लघुबीमाको सुरुवात भए पनि लघुबीमा कम्पनीमार्फत सुरु हुन थालेको भने २ वर्ष मात्रै हुँदैछ । हाल जीवन र निर्जीवन गरी सातवटा लघुबीमा कम्पनीहरू सञ्चालनमा छन् । निम्न आय वर्गलक्षित यो कार्यक्रमको लाभ लक्षित वर्गले जति लिनुपर्ने हो त्यो हुन भने सकेको छैन । दुई वर्षको अवधिमा लघु बीमाले के कति उपलब्धि हासिल गर्न सके/सकेनन्, कस्तो छ यसको प्रभावकारिता, लक्षित समूहमा रहेर काम गर्न कम्पनीहरूलाई के-कस्ता चुनौती छन् लगायत विषयमा केन्द्रित रहेर विकासन्युजको लागि बविता तामाङले गार्डियन माइक्रो लाइफ इन्स्योरेन्सका प्रमुख कार्यकारी अधिकृत (सीईओ) चिरायु भण्डारीसँग कुराकानी गरेकी छन् । गार्डियन माइक्रो इन्स्यारेन्सको व्यवसाय कस्तो छ ? काम कत्तिको प्रभावकारी रूपमा भइरहेको छ ? नेपालमा लघु बीमा व्यवसायको कुरा गर्दा विंस. २०७१ सालदेखि नै नेपाल बीमा प्राधिकरणले सुरुवात गरेको हो । त्यतिबेला ठूला बीमा कम्पनीहरूमार्फत मात्रै बीमा हुने गर्थ्यो । पछि लघु बीमा व्यवसायको लागि छुट्टै लघुबीमा कम्पनी नै चाहिन्छ भन्ने अवधारणाको कारण नेपाल सरकार र बीमा प्राधिकरणको समन्वयमा लघुबीमा कम्पनी खुलेको हो । त्यसमा सबैभन्दा पहिले बजारमा खुलिएको लघुबीमा कम्पनी गार्डियन माइक्रो इन्स्यारेन्स कम्पनी हो । स्थापनाकालदेखि नै कम्पनीले लक्षित वर्गमा केन्द्रित भएर व्यवसाय विस्तार गर्ने प्रयास गरिरहेको छ । कम्पनी सुरुवात भएको २ वर्ष हुँदैछ । यस बीचमा कम्पनीको व्यवसाय धेरै राम्रो छ भन्ने अवस्थामा छैन र नराम्रो भन्न पनि मिल्दैन । ठीकै छ । हामी विस्तारै अघि बढिरहेका छौं । हिजोभन्दा आज राम्रो र आजभन्दा भोलि झन् राम्रो गर्ने हिसाबले कम्पनीले व्यवसाय गरिरहेको छ । लघुबीमा न्यून आय, ग्रामीण क्षेत्र लक्षित बीमा हो । यसर्थमा कम्पनीको व्यवसाय लक्षित वर्ग केन्द्रित हुन सकेको छ ? हामीले भर्खर सुरु गरेका छौं, लक्षित वर्गसम्म पुग्न समय लाग्छ । हामी स्थानीय तहसँगको सहकार्यमा उहाँहरूबीच पुग्न त पुगेका छौं, तर पर्याप्त होइन । पुग्ने कोसिस गरिरहेका छौं । लक्षित वर्गलाई नजिकैबाट चिन्ने र नियाल्न सक्ने भनेको स्थानीय तहले नै हो । स्थानीय तहसँग न्यून आय, पिछाडिएका वर्ग कति छन् भन्ने यकिन तथ्यांकसमेत हुन्छ । कतिपय स्थानीय निकायले त्यस्ता वर्गलाई बीमाको दायरामा ल्याएर प्रिमियमसमेत आफै तिर्दिएको छ । तर यो संख्या निकै कम छ । यस्तो काम केही स्थानीय तहका गाउँपालिका, नगरपालिका र वडाले मात्रै गरेका छन् । लक्षित वर्गसम्म पुग्नको लागि चुनौती कहाँनेर हो, हाम्रै कमी कमजोरी केही छन् कि ? स्थानीय तहसँग कसरी समन्वय गर्दै हुनुहुन्छ ? स्थानीय तहको प्राथमिकतामा बीमा पर्न सकेको छैन । यदि उहाँहरूको प्राथमिकतामा बीमा परेको भए उहाँहरूले लक्षित समूह खोज्दै पुग्नुहुन्थ्यो । नपरेको कारणले नै हामीले खोज्नै जानुपर्ने अवस्था छ । हामीले खोज्दै जानु र उहाँहरूले खोज्नुमा धेरै फरक छ । यो बीचमा ठूलो ग्याप हुँदा पनि लक्षित समूहमा रहेर काम गर्न हामीलाई केही चुनौती थपिएको हो । हामीले स्थानीय तहसँग समन्वय गर्दा सहयोग गरेनन् भन्न मिल्दैन । केही सहयोग गर्नुभएको छ । मुख्य विषय बीमासम्बन्धी चेतनाको कमी छ । बीमा भन्नेवित्तकै धेरैको दिमागमा किन गर्ने र भन्ने नै छ । हामीले एकदमै सस्तो टर्म इन्स्योरेन्स पोलिसी बेच्छौं । जसमा २९ वर्ष अवधिको लागि एक लाख रुपैयाँको बीमा गर्दा न्यूनतम १३१ रुपैयाँ प्रिमियम तिरे पुग्छ । यो बीचमा बीमितको मृत्यु भएमा एक लाख रुपैयाँ पाउँछ र क्रिया खर्चबापत छुट्टै २५ हजार रुपैयाँ पाउँछ । बीमाको यो फाइदालाई धेरैले बुझ्नुभएको छैन । हामीले जनमानसमा बुझाउनै छ । १३१ रुपैयाँमा अहिले एक प्लेट मम पनि आउँदैन । हामी कसैलाई एक प्लेट मम सित्तैमा खुवाउन तयार हुन्छौं तर बीमा गरौं न भन्दा मान्दैनौं । यो धारणालाई विस्तारै हटाउँदै जानुपर्ने छ । चुनौतीहरू धेरै छन् । जहाँ चुनौती हुँदैन, त्यहाँ काम गर्न मज्जा पनि हुँदैन । जहाँ समस्या हुन्छ, त्यहाँ समाधान पनि हुन्छ । यसर्थमा सुरुमा हामीले चुनौतीलाई समाधानको रूपमा चिर्दै अघि बढ्ने हो । तत्काल गर्न नसकिएला तर विस्तारै गर्न सक्छौं । निम्न, पिछाडिएका वर्ग बीमा किन गर्ने भन्ने थाहा नपाएकै कारण पछि पर्नुभएको छ । नेपाल सरकारले पनि उहाँहरूलाई सहयोग गर्नुपर्ने, बीमाको दायरामा ल्याउनुपर्ने र ठूला कम्पनीले पनि त्यो काम गर्न नसकेकै कारण लघु बीमा कम्पनीमार्फत परिपूर्ति गर्न लघु बीमाको स्थापना भएको हो । परिवर्तन ल्याउन समय लाग्छ । बीमा भन्नेवित्तिकै धेरैले ठगी गर्ने माध्यम, समयमै भुक्तानी दिँदैन भन्ने धारणा बोकेर बसेको देखिन्छ । यो धारणालाई सबै बीमकले चिर्नुपर्ने आवश्यकता छ । बीमितले लामो समयसम्म भुक्तानी पाएनौं भन्ने गुनासो आउँछ नी ? जीवन बीमामा मृत्युदाबीको भुक्तानी हुन्छ । निर्जीवनमा सम्पत्तिको क्षतिको मूल्यांकनको आधारमा भुक्तानी हुन्छ । मृत्युदाबी भुक्तानीको हकमा बीमितको मृत्यु भएको हो कि होइन भन्ने यकिन कागजात आवश्यक पर्छ । जब स्थानीय निकायले यो मान्छेको मृत्यु भएको हो भनेर प्रमाणित गरेर दिइसकेपछि भुक्तानी दिन हामीलाई कुनै गा¥हो विषयको कुरा होइन । यसका लागि इच्छाएको व्यक्तिको बैंक खाता चाहिन्छ । हामी सिधै बैंक खातामा डिपोजिट गर्छौं । निर्जीवन बीमाको हकमा प्रहरी रिर्पोट, सर्भे रिर्पोट हुन्छन् । त्यो तुरुन्तै नहुन सक्छ, समय लाग्न सक्छ । जसले गर्दा प्रक्रिया अलि लामो हुन सक्छ । तर लामो प्रक्रिया हुन्छ भन्दैमा अहिलेको डिजिटल जमानामा त्यसलाई लम्ब्याउनुपर्छ भन्ने छैन । त्यसलाइै कसरी न्यूनीकरण गर्न सकिन्छ भनेर त्यतातिर हेरेर छिटो दाबी भुक्तानीमा जोड दिनुपर्छ । बजारमा केही ठूला कम्पनीले समयमै दाबी भुक्तानी दिन नसक्दा बीमाप्रति बीमितको विश्वास घटेको छ । त्यसलाई चिर्नलाई नै हामीले छिटो दाबी भुक्तानी गर्दै आएका छौं । नियामकसँगको समन्वय कस्तो छ ? नियामक निकायले आफ्नो तर्फबाट गर्नुपर्ने सहयोग गरिरहेको छ । सहयोग कुन हदसम्म गर्ने भन्ने कुरा हामीसँग पनि निर्भर हुन्छ । हामीले कम्पनी खोल्यौं, बिजनेस पनि तपाईंहरूले गर्दिनुपर्यो भनेर भन्ने कुरा हुँदैन । व्यवसाय गर्ने क्रममा वा प्रडक्ट विकास गर्ने क्रममा के कस्तो सहयोग माग्ने भन्ने कुरा आउँछ । हामीलाई चाहिएको आवश्यकताहरू के–के हुन् ती कुराहरु उहाँहरूमाझ राखेपछि उहाँहरूले त्यसमा सहयोग गर्ने कुरा आउँछ । बामे सर्दै गरेको लघुबीमालाई के-के चाहिन्छ, के-के गर्नुपर्छ भन्ने कुरा हामीले पहिचान गर्दैछौं । हुन त लघुबीमा निर्देशिका छ, त्यसमा लघुबीमाको बारेमा धेरै कुरा आएका छन् । बीमा ऐनमा पनि लघुबीमाको धारणा छ । तर कसरी के गर्ने, कुन मोडालिटीमा जाने भन्ने स्पष्टता छैन । त्यसमा करेक्सन हुनुपर्ने देखिन्छ । सँगसँगै नेपाल सरकारले स्थानीय निकायमा पिछाडिएका वर्ग जति पनि छन् तिनीहरूमाझ बीमाको पहुँच पु¥याउनुपर्यो भनेर नीतिगत नै व्यवस्था गर्दिनुपर्यो । सबै निकायमा निर्देशन दिएको अवस्थामा लघुबीमा व्यवसायलाई अझै बढी विस्तार गर्न सकिन्छ । नत्र भने लघुबीमा स्थानीय तहलाई हैन, हाम्रो मात्रै आवश्यक हुन जान्छ । यदि नीतिगत रूपमै यो कुराको व्यवस्था भयो भने उहाँहरूको आवश्यकतामा बीमा पथ्र्यो । यसरी हाम्रो र उहाँहरूको आवश्यकता मिलेर काम गर्न सके छिट्टै नतिजा आउथ्यो । त्यही भएर नीतिगत रूपमै स्थानीय निकायले पिछागिएका वर्ग र जनजातिलाई बीमा गर्नु भनेर थपिएको अवस्थामा यसको प्रभावकारी बढ्ने छ । हुन त स्थानीय तहमा स्वास्थ्य बीमा छ । तर अनिवार्य छैन । कतिले गरेका छन्, कतिले गरेका छैनन् । लघुबीमालाई सरकारले अनुदान पनि दिएको छैन । अनुदान अथवा यति व्यवसाय गरेपछि कर छुट भन्ने भयो भने अझ राम्रो हुन्थ्यो । त्यसैले अहिलेको लागि हामीले हाम्रा समस्या हामीले नै खोजेर सम्बन्धित निकायमा समाधनको लागि जाने र त्यसरी नै अघि बढ्ने भन्ने नै छ । लघुबीमा र अन्य ठूला बीमा कम्पनीबीच फरक के छ ? लघुबीमा कम्पनीलाई व्यवसाय कतिसम्म गर्न पाइन्छ भनेर सीमा तोकिदिएको छ । लघुबीमा निर्देशन २०७९ अनुसार जीवन बीमाको हकमा अधिकतम् बीमांकको पाँच लाख रुपैयाँसम्मको पोलिसी बेच्न पाइन्छ भन्ने छ । निर्जीवनको हकमा अधिकतम् बिमांकको ५० लाख रुपैयाँसम्मको पोलिसी बेच्न सकिने व्यवस्था छ । त्यसअन्र्तगत घर सम्पति तथा व्यवसाय, इन्जिनियरिङ बीमा ५० लाखसम्म, दायित्व तथा मौद्रिक क्षति बीमा पाँच लाख रुपैयाँसम्म गर्न सकिने प्रावधान छ । हामीले त्यही सीमाभित्रको बीमा गर्ने ग्राहक खोज्नुपर्ने हुन्छ । ठूला कम्पनीको हकमा यो लिमिटेशन छैन । उहाँहरूले एक लाखको बीमा गरेपनि करोडको बीमा गरेपनि कुनै सीमा छैन । मुख्य फरक यही नै हो । अरू डकुमेन्टेसनको पार्टमा कुनै भिन्नता छैन । जीवन बीमाको हकमा ठूला बीमा कम्पनीहरूले बोनस दिइरहेका हुन्छन्, हामीले त्यसरी बोनस घोषणा गर्न पाइँदैन । बोनसको सट्टामा ग्यारेन्टी एडिस्नल भनेर प्रडक्ट निकाल्न पाउँछौं । जुन पोलिसीमै यति ग्यारेन्टी भनेर तोक्छौं । बोनसमा एकरूपता हुँदैन । कुनै बेला ४० प्रतिशत हुन सक्छ, कुनै बेला २० मा झर्न सक्छ । ग्यारेन्टीमा त्यस्तो हुँदैन । लघुबीमा व्यवसायको लागि निर्देशिकाले जुन सीमा तोकिदिएको छ, यसले गर्दा अरू ठूला कम्पनीहरूसँग प्रतिस्पर्धा गर्न कतिको चुनौती छ ? चुनौती छ । चुनौती हुँदाहुँदै पनि हामीले अरू कुरामा भन्दा सर्भिसमा फोकस गर्छौं । हामी कसरी हुन्छ राम्रो सेवा दिने भनेर अघि बढिरहेका छौं । भोलिका दिनमा ठूला कम्पनीले भन्दा राम्रो सर्भिस दिन सक्यौं भने पक्कै पनि उहाँहरू हाम्रोमा आउनुहुनेछ । कुन कम्पनीले राम्रो सर्भिस दिइरहेको छ भन्ने थाहा पाएपछि विस्तारै उहाँहरूमा लघुबीमामा आकर्षित हुनुहुनेछ । तर, हामी अस्वस्थ प्रतिस्पर्धा चाहँदैनौं । अस्वस्थ प्रतिस्पर्धा पनि कुन दृष्टिकोणले हेर्न हो त्यसमा फरक पर्छ । आ–आफ्नो दृष्टिकोण हुन्छ । हामील सर्भिसमा प्रतिस्पर्धा गर्ने हो । सर्भिसमा हामीसँग कसैले प्रतिस्पर्धा गर्न सक्दैन । त्यो ग्यारेन्टीका साथ भन्न सक्छु । अहिलेकै कुरा गर्ने हो भने ठूला कम्पनीले भन्दा हामीले राम्रो सर्भिस दिइरहेका छौं । अधिकांश ठूला बीमा कम्पनीहरूको व्यवसाय सहरकेन्द्रित नै छ । लघुबीमा कम्पनी आफैमा ग्रामीणकेन्द्रित बीमा व्यवसाय हो । के हामीले व्यवसायलाई ग्रामीणमा जोड दिन सकेका छौं ? बीमा व्यवसायलाई ग्रामीण क्षेत्रमा लैजान निकै कठिन छ । ग्रामीण क्षेत्रमा एउटा यस्तो समूह छ जसले विभिन्न वर्गलक्षित सचेतना जगाउने नाममा मान्छेहरू ल्याएर भेला गराउने, दिनभरि कार्यक्रम सञ्चालन गर्ने र कार्यक्रम सकेपछि पकेट खर्च दिँदै आएकाे छ । हामीले त्यसरी कार्यक्रम गर्न सक्दैनौं । हामी १३१ रुपैयाँ प्रिमियम लिन्छौं त्यहीबाट कसरी कम्पनी चलाउनु अनि कसरी कार्यक्रममा भात खुवाउनु ? यो कुराले पनि हामीलाई समस्या दिइरहेको छ । यसलाई स्थानीय तहले समन्वय गर्दियो भने सहज हुन्छ । यसरी दिनभरी कार्यक्रम गरेर पकेटमनि पनि दिने जति पनि एनजिओ/आइएनजीओ संस्थाहरू छन्, तिनीहरूसँग पनि हामीले समन्वय गर्न नखोजेको त होइन । तर उहाँहरूले हामीलाई प्लेटफर्म दिनुहुन्नँ । किनभने यो विशेष उनीहरूको कार्यक्रम थियो । तैपनि हामीले कोसिस गरिरहेका छौं, विस्तारै हुन्छ भन्ने अपेक्षा गरौं । प्रविधिको तीव्र विकास भइरहेको छ । अब हरेक क्षेत्रमा यसको प्रयोग नगरी सुखै छैन । लघुबीमा कम्पनीहरुले सूचना र प्रविधिको कतिको प्रयोग गर्न सकेका छन् ? शतप्रतिशत गर्न सकेका छौं । हामीले २४ घण्टाभित्र दाबी भुक्तानी सेटलमेन्ट गर्छौं । अहिले सुगम होस् या दुर्गम जहाँपनि इन्टरनेटको सुविधा छ । हामीलाई आवश्यक डकुमेन्ट भौतिक रूपमै उपस्थित भएर दिनुपर्छ भन्ने छैन । उहाँहरूले मेल या अन्य कुनै माध्यमबाट अनलाइनबाटै सफ्टकपी पेश गरे पुग्छ । सफ्टकपीकै आधारमा हामी भुक्तानी गर्छौं । यसबाहेक अनलाइनबाटै हाम्रो एप डाउनलोड गरेर ग्राहकले पोलिसी खरिद गर्न सक्नुहुन्छ । तपाईं आफै अन्डरराइटर, आफै पोलिसी होल्डर हो । हाम्रा एजेन्टहरूले पनि कार्यालायमा आएर कागजात, प्रपोजल बुझाउनुपर्दैन । अनलाइनबाटै गर्न सकिने व्यवस्था छ । त्यसका लागि भने केही सर्टेन ‘रिक्वायरमेन्ट’ पूरा गर्नुपर्ने हुन्छ । अहिले त जति पनि अनलाइन पेमेन्ट गेटवे छन् । तीमध्ये कुनै एक छानेर पेमेन्ट गरेपछि पोलिसी तपाईंको मोबाइल एपमा आउँछ । पोलिसी किन्न, दाबी भुक्तानीको लागि कार्यालय समय नै कुर्नपर्छ भन्ने छैन । जुनसुकै समयममा यो सुविधा अनलाइनबाटै लिन सक्नुहुन्छ । हामीले हाम्रा एजेन्टहरूलाई पनि प्रविधिमैत्री बनाउँदै लगेका छौं, आवश्यक तालिमहरू दिने गछौं । पहिले आजको जस्तो अवस्था थिएन । बीमा गर्नुपर्यो या कुनै सेवा लिनुपर्दा कार्यालय नै धाउनुपर्ने, हार्डकपी डकुमेन्ट नै पेश गर्नुपर्ने बाध्यता थियो । अहिले कम्पनी र ग्राहकसमेत प्रविधिमैत्री बन्दै गएका छन् । केही ग्राहकलाई सबै कुरा अनलाइनबाटै गर्न सहज नहोला तर पनि उहाँहरु विस्तारै अभ्यस्त हुँदै जानुभएको छ । गार्डियनकै कुरा गरौं, के के छन् उपलब्ध बीमा सेवा ? तीमध्ये कुन बढी प्रभावकारी भइरहेको छ ? हामीसँग एउटा विशुद्ध जोखिम बहन गर्ने र अर्को दीर्घकालीन लगानीसँगै जोखिम बहन गर्ने खालको पोलिसी छ । गार्डियन माइक्रो टर्म इन्स्योरेन्स प्लान, दीर्घायु लघुबीमा योजना, साना बचत लघुबीमा योजना, बाल समृद्ध लघुबीमा योजना जस्ता प्रडक्ट हामीले ल्याएका छौं । यीमध्ये बढी प्रभावकारी भइरहेको अथवा बढी बेचिरहेको पोलिसी भनेको टर्म पोलिसी हो । यो योजना विशेष गरी बैंक तथा वित्तीय संस्था, सहकारीबाट कर्जा लिने ग्राहकको लागि केन्द्रित पोलिसी हो । जुन पोलिसीले बीमितलाई सुरक्षा लाभ प्रदान गरेको छ । कतिपयले वित्तिय संस्थाले कुनै पनि व्यवसाय, उद्यम गर्नको लागि कर्जा लिएको हुन्छ । कथमकदाचित त्यो व्यक्तिको मृत्यु भएको अवस्थामा कर्जा कसरी तिर्ने ? यदि त्यस्ता व्यक्तिले यो पोलिसी खरिद गरेको छ भने बीमा कम्पनीबाट सुरक्षा हुन्छ र आफ्नो व्यवसाय पनि सुरक्षित रहन्छ । त्यसैले यो पोलिसी बढी प्रभावकारी भइरहेको छ । आगामी दिनमा कम्पनीलाई थप मजबुत बनाउन के कस्ता नयाँ योजना अघि सार्नुभएको छ ? आगामी मुख्य योजना भनेकै व्यवसाय विस्तार नै हो । व्यवसाय विस्तारको लागि हामीले आइपरेका समस्या र चुनौती समाधान गर्दै जानुपर्ने हुन्छ । कस्ता समस्या र चुनौती आउँछन् त्यसलाई सहज तरिकाले अगाडि बढाउने हो त्यसमा ध्यान दिएर जाने सोच बनाएका छौं । हाम्रो उद्देश्य तल्लो वर्गमा जसले बीमाबारे बुझेका छैनन् तिनीहरुलाई बीमाको दायरामा ल्याउने गरी कटिबद्ध भएर अगाडि बढिरहेका छौं । अन्तिममा, बीमितलाई सन्देश के छ ? बीमा परिवारको सुरक्षा भन्छौं, त्यो मात्रै होइन । बीमा गर्नु जोखिम बहन मात्रै ठूलो कुरा होइन । जोखिम बहनको साथसाथै भोलिका दिनमा आइपर्न सक्ने आर्थिक अभावलाई पनि बीमाले ठूलो मद्दत गर्छ । अहिले उमेर हुँदा जे पनि गर्न सकिन्छ, ज्याला, मजदुरी व्यवसाय जे पनि गर्न सकिन्छ । भोलिका दिनमा यी सबै काम गरिरहन सक्छौं भन्ने हुँदैन । कुनै दुर्घटनामा पर्न सक्छौं या वृद्धावस्थामा पुगेपछि काम गर्न सकिने अवस्था पनि रहँदैन । सरकारले ज्याला मजदुरी गर्नेलाई ५५ वर्षपछि रिटायरमेन्ट नै तोकिदिएको छ । मजदुरी गर्नेको न पेन्सन हुन्छ, न त कुनै भत्ता । त्यसपछि आर्थिक रूपमा कसले हेर्छ ? त्यसैले आर्थिक सहयाताको लागि पनि बीमा अनिवार्य छ । यो विषयमा बीमितले विस्तारै बुझ्दै जानुभएको छ । अहिलेको थोरै रकम बचत भोलिको ठूलो रकम हो । यसले बीचमा केही भइहाल्यो भने परिवारको सुरक्षा हुन्छ भएन भने पनि आर्थिक सुरक्षा हुन्छ । बीमाको महत्वबारे हामीले ग्रामीण क्षेत्रमा सचेतना कार्यक्रम गर्दै आएका छौं, यो पर्याप्त होइन ।
बैंकलाई चुनौती, नम्बर वान सहकारीको लक्ष्य {अन्तर्वार्ता }
सुदूरपश्चिमको धनगढीमा मुख्य कार्यालय रहेको नवजीवन सहकारी देशको एक सफल सहकारीका रुपमा परिचित छ । विगतमा बचत र ऋणको कारोबारमा सीमित नवजीवन अब उत्पादनमा पनि जोड दिँदैछ । सेयर सदस्यको जीवनशैलीसँगै व्यावसायिक बनाउन तीन दशकदेखि अनवरत रुपमा काम गर्दै आइरहेको यो सहकारीले चामल उत्पादन गरेर बजारमा पुर्याइसकेको छ । देशभरका बचतकर्ता सडकमा र सञ्चालकहरु फरार अवस्थामा रहेको बेला नवजीवन भने एकपछि अर्को उत्पादनका काम गर्न उत्प्रेरित भइरहेको छ । सहकारीको समग्र विषयमा केन्द्रीत रहेर नवजीवन सहकारी संस्थाका अध्यक्ष देवबहादुर बमसँग विकासन्युजका लागि सन्तोष रोकायाले कुराकानी गरेका छन् । अहिले देशका अधिकांश सहकारीहरु समस्यामा परिरहेको बेला नवजीवन सहकारीको वित्तीय सूचकहरु झन् सकारात्मक बनिरहेका छन्, नयाँ-नयाँ काम गर्दै हुनुहुन्छ, यो किसिमको सफलता कसरी प्राप्त गर्नुभयो ? नवजीवन सहकारी संस्था लिमिटेड वि.सं २०५० मंसिर ३० गते स्थापना भयो । हाम्रा १४ जना अग्रजहरुले सामुदायिक बचत कोषबाट स्थापना गर्नुभयो । ६४ जना अग्रजहरुले सहकारी विभाग, नेपाल राष्ट्र बैंकबाट बैंकिङ इजाजतपत्र पाउने नेपालको पहिलो सहकारी संस्था नवजीवन बन्यो । आज सडकमा सहकारीका मान्छेहरु भौतारिरहेका छन् । सञ्चालक र कर्मचारीहरु जेलमा छन् । कतिपय सञ्चालक तथा कर्मचारीहरु अझै जानेवाला छन् । तर, हाम्रा अग्रजहरुले दुरदर्शी तरिकाले ५० सालमा जुन नियम तथा विधान बनाउनुभयो, त्यो विधानमा सञ्चालकहरुले घरपरिवारका लागि ऋण लिन नपाउने व्यवस्था, अध्यक्ष तथा उपाध्यक्षको दुई कार्यकालभन्दा बढी हुन नपाउने नियम बनाउनु भएको थियो । जुन नियम सरकारले बल्ल कार्यान्वयन गर्दैछ । ६४ जनाले स्थापना गरेको संस्थामा आज ३६ हजार २ सय ५० भन्दा बढी सेयर सदस्यहरुलाई आवद्ध गराउन सफल भएका छौं । तीन वर्षभन्दा अगाडि मात्रै चुनावी साधारणसभामा वर्तमान सञ्चालक समिति २७ हजार सेयर सदस्यले हामीलाई निर्वाचित गरेर पठाउनुभयो । हामीले तीन वर्षमा रातदिन नभनिकन लगनशीलका साथ नेपालको एक नम्बर कसरी बनाउने भन्ने उद्देश्यका साथ वर्तमान सञ्चालक समिति लागेको छ । यो अवधिमा ९ हजार बढी सदस्य वृद्धि गर्न सफल भयौं । तीनवर्ष अगाडि हामीले ३ अर्बको कारोबार गरेका थियौं । २९ वर्षमा तीन अर्बको कारोबार गरियो भने तीन वर्षमा सतप्रतिशत ६ अर्बभन्दा बढीको काम गरियो । दुई वर्षसम्म कोरोना कहरका कारण आर्थिक मन्दी लाग्यो । तर, नवजीवनमा त्यस्तो मन्दी देखिएन । हामीले नवजीवनका कर्मचारीलाई तालिम प्रशिक्षणको व्यवस्था गरेका छौं । सम्पत्ति शुद्धीकरणको ४ वर्षदेखि नै छुट्टै विभाग गठन गरेका छौं । विभागले गरेका काम सहकारी ऐनमा गरेका सिद्धान्तहरुलाई लागु गरेका छौं । सहकारी भनेको बचत गर्ने ऋण लगानी गर्ने संस्था मात्रै होइन् । सहकारी बंलादेशमा जस्तै हुनुपर्छ । बंलादेश सहकारीको क्षेत्रमा कसरी सफल भएको छ । यो उदाहरणलाई हेर्न जरुरी छ । यसैगरी भारतको अमूल दुध युरोपको बजारमा कसरी बिक्री भइरहेको छ । यो हामीले हेर्नुपर्छ । ढिलै भएपनि नवजीवनको वर्तमान सञ्चालक समितिले किसानसँग उत्पादनसँग जोड््नका लागि किसानको घरबाट धान किनेर भण्डारीकरण गरेका छ । नवजीवनको आफ्नै जमिन, गोदाम र मिल छ । हामीले उत्पादन गरेको चामल बजारीकरणको लागि काठमाडौंमा अन्तरक्रिया तथा छलफल गरेका छौं । यो अर्गानिक चामल हो । किसानलाई उचित मूल्य दिएर धान खरिद गरेका छौं । नवजीवन सहकारीमा तपाईंको आवद्धता कसरी भएको थियो, यो संस्थाको अध्यक्ष बन्न कसरी सफल हुनुभयो ? वि.सं २०५१ सालमा मैले नवजीवनको सदस्यता लिएँ । २०५२ सालमा घर नदीको किनारमा थियो । मैले घर बनाउनका लागि एक लाख ऋण लिने प्रयास गरेँ । तर, नवजीवनबाट ऋण पाइएन । त्यसपछि मैले कृषि बैंकबाट कारोबार सुरु गरेँ । सामाजिक काममा पनि सक्रिय बनेँ । चुनाव आएपछि नवजीवनको सञ्चालक समितिमा बस्नुपर्छ भन्ने मनसाय जाग्यो । सञ्चालक समितिको सदस्य बनेँ । चार कार्यकाल सञ्चालक बनेँ । १४ वर्ष यो संस्थाको सञ्चालक समितिको सदस्य भएर काम गरेँ । मेरो काम देखेर त्यहाँका सेयर सदस्यहरुले विश्वास गरे । विश्वास गरेकै कारणले म नवजीवनको अध्यक्षको चुनाव लड्दै जाँदा बलिया खालका साथीहरु अर्को टीम थिए । कमजोर खालको नेतृत्व मेरो थियो । तर, सेयर सदस्यहरुले विश्वास गरेर मलाई अत्यधिक मतले विजयी गराए । मैले जितेको दिनदेखि नवजीवनलाई देशको एक नम्बर सहकारी कसरी बनाउने भनेर म निकै चिन्तित भएँ । म निरन्तर लागेँ । हाम्रो सम्पूर्ण टीमले सुदुरपश्चिममा रहेका बौद्धिक व्यक्तित्वहरुलाई सल्लाहकारमा ल्याउनुपर्छ भन्ने निर्णय गर्यौं । प्रा.डा हेमराज पन्त, डा.जीवन राना, डा. गोविन्दराज जोशी, महेश्वर पाठक, प्राध्यापक जनकराज जोशी, चक्रबहादुर सिंह, सरोजकुमार पोखरेल, करुणाकर पाण्डे लगायत ११ जनालाई सल्लाहकार बनायौं । मेरा लागि उहाँहरु प्रेरणाको स्रोत हुनुहुन्छ । मलाई कुनै अफ्ठ्यारो पर्यो भने उहाँहरुको सल्लाहमा काम गर्छु । नवजीवन सहकारीले कैलाली र सिंगो सुदूरपश्चिमका जनताको जीवनशैलीमा के कस्तो प्रभाव पार्न पार्यो ? सेयर सदस्यको आकर्षण कस्तो छ ? नवजीवन सहकारीप्रति सुदुरपश्चिमका जनताले विश्वास गरेका छन् । त्यहाँ सरकारी तथा निजी गरेर ५२ वटाभन्दा बढी बैंक तथा वित्तीय संस्थाहरु छन् । ती बैंकहरु हुँदाहुँदै पनि नवजीवन सर्वसाधारणको रोजाइमा परेको छ । हाम्रा अग्रजहरु शुद्ध पवित्र मनले लागिरहनुभएको थियो । अरु बैंकहरु भागेर जान सक्छन् तर नवजीवनको आफ्नै घर, घडेरी छ । त्यहाँ सञ्चालक पनि हाम्रै मान्छे छन् भन्ने विश्वास उनीहरुमा छ । सुदुरपश्चिममा सबै बैंकहरुमध्ये सबैभन्दा बढी कारोबार गर्ने राष्ट्रिय वाणिज्य बैंक हो । वाणिज्य बैंकले वार्षिक ४ अर्बभन्दा बढीको कारोबार गर्छ । उसो त हामी सहकार्य गरेर जाने सहकारी हौं तर सहकारीमा हामीले वाणिज्य बैंकभन्दा तीन अर्ब बढीेले कारोबार गछौं । यसको प्रमुख कारण भनेको जनताको अत्यधिक विश्वास छ । त्यसोभए सुदुरपश्चिममा नवजीवनले बैंकहरुलाई चुनौती दिइरहेको छ ? हो, हामीले सबै बैंकहरुलाई चुनौती दिइरहेका छौं । हाम्रो सेवा सुविधा भन्ने हो भने हामीले कसैलाई ५ लाख चाहिएको छ भने ठाडो रोक्का गरेर त्यही दिन पैसा दिने व्यवस्था गरेका छौं । ठुलो फाइल छ भने ३ दिनदेखि ५ दिनसम्ममा दिने व्यवस्था गरेका छौं । सेवाग्राहीलाई हाम्रो बैंक हो भन्ने बनाएका छौं । सेयर सदस्यले एक लाख रुपैयाँदेखि ६ करोड रुपैयाँ ऋणका लागि बाहिर कुनै पनि बैंकमा जानुपर्दैन । हामीले सिस्टम बनाएका छौं । अहिले पनि हामीसँग एक अर्ब ५० करोडभन्दा बढी तरलता छ । सेयर सदस्यले बचत गरिरहेका छन् । नेपाल सरकारको कर्मचारी तथा राष्ट्र बैंकको कर्मचारी अवकास हुँदा बैंकमा पैसा राख्दैनन्, नवजीवन रोज्छन् । नवजीवनको २ अर्बभन्दा बढीको अचल सम्पत्ति छ । नवजीवन सहकारीको चुनाव सबैलाई लाग्छ, एक किसिमको आकर्षण यो संस्थामा छ, यो किसिमको चर्चा किन हुन्छ ? समाजमा विभिन्न लोभलालच भएका मान्छेहरु हुन्छन् । नवजीवनको चुनावमा पनि चुनावी नारा लगाउने गरेका छन् । गठबन्धन गर्छन्, आरोप प्रत्यारोपमा उत्रिन्छन् । काम गर्ने मान्छेलाई काम गर्न दिँदैनन् । अहिले मलाई पनि अख्तियारमा १० वटा मुद्धा छ । जबकि म आफ्नै गाडीमा चढ्छु । आफ्नै गाडीको मर्मतको पनि बिल लिएको छ भन्छन् । तर, त्यो कुरा जनताले बुझेका छन् । मलाई हराउनका लागि पनि विभिन्न दलका गठबन्धन बनाए । तर, त्यहाँका बासिन्दाले यो मान्छे इमान्दार छ, यसलाई सहयोग गर्नुपर्छ भन्ने महसुस गरे । उहाँहरुको विश्वासले नै अहिले काम गर्ने उत्प्रेरणा मिल्छ । नवजीवनको १० वटा सेवा केन्द्र छन् । ती सेवा केन्द्रमार्फत काम भइरहेको छ । बजारमा भारतबाट आएको चामल छ व्यापारीसँग प्रतिस्पर्धा गर्नुपर्ने छ । यस्तो अवस्थामा पनि नवजीवन टिकेको छ । टिक्नुुको एउटै कारण के हो हाम्रा सेयर सदस्यहरुले हामीलाई विश्वास गर्नुभएको छ । हामी यो विश्वासलाई हामी टिकाइ राख्ने छौं । कतिपयले नवजीवनमा सर्वसाधारणको प्रवेश हुन सक्दैन, केही हुने खाने वर्गले मात्रै यो सहकारीको सदस्य बन्न पाउँछन् भन्ने आरोप पनि छनि ? यो कुरा कपोकल्पित हो । झुठो हो । सहकारीमा म केही गर्छु भन्ने मानसिकता भएका मान्छेहरु छन् । ८ सय ८२ परिवार छन् । नवजीवन सहकारीमा ३६५ दिनमै सेयर सदस्य लिन पाउने व्यवस्था छ । यो सधैं जारी रहन्छ । जसमा सामान्य मान्छे मजदुर गरेर खानेदेखि अटो चलाउने, सामान्य व्यापार व्यवसाय गर्ने व्यक्तिहरु आवद्ध छन् । नवजीवन सहकारीमा ठूला मान्छे मात्रै भएको भए ३६ हजार कहाँबाट पुग्थे ? आगामी वर्ष साधारणसभामा हामीले ४० हजार सदस्य पुर्याउने लक्ष्य राखेका छौं । काठमाडौंमा सेवा केन्द्र खोल्नसाथ २ हजारभन्दा बढी थपिन्छन् । चुनावी प्रक्रिया पनि काठमाडौंमै गर्छौं । हामीले सहकारी विभागका रजिष्ट्रार, प्राधिकरणका अध्यक्ष र सहकारीमन्त्री ज्यूसँग पनि कुरा गरिसकेका छौं । अब काठमाडौंमा सेवा केन्द्र खोल्छौं । नवजीवनको सदस्य बनेपछि एउटा सामान्य व्यक्तिको जीवनशैलीमा केकस्तो परिवर्तन देख्नु भएको छ ? जन्मदेखि मृत्युसम्म नवजीवनका सेयर सदस्यहरुलाई विभिन्न सेवा सुविधा दिन्छौं । जुन सेवा सुविधा देशभरिका कुनै पनि सहकारीले दिँदैनन् । महिला सेयर सदस्यहरुलाई गर्भवती हुनसाथ ५ हजार सेवासुविधा दिने व्यवस्था छ । सेयर सदस्यहरु बिरामी हुँदा जुनसुकै ठाउँमा उपचार गरे पनि त्यसको भर्नादेखि डिस्चार्ज गरेको डकुमेन्ट दिएपछि महिनामा एक पटक फाइल चेक गरी डाक्टर बोलाएर सामान्य प्रकारको हो भने १० हजार, मध्यम खालको हो भने २० हजार र जटिल खालको हो भने ३४ हजारसम्म आर्थिक सहयोग गर्ने गरेका छौं । शरिरको अंग प्रत्यारोपण गर्नुपर्यो भने त्यस्तो अवस्थामा एक लाख रुपैयाँसम्म फिर्ता नहुने गरी सहयोग गर्ने गरेका छौं । सेयर सदस्यको मृत्यु भएमा अन्तिम दाहसंस्कार भनेर खर्च दिनेका गरेका छौं । नवजीवनले कमाएको पैसा २५ प्रतिशत जगेडा कोषमा राख्ने गरेको छ । बचेको पैसाको सतप्रतिशत गरेर फेरी २५ प्रतिशत संरक्षित पुँजी कोषमा राख्छौं । संस्था बलियो बनाउनका लागि अग्रजहरुले जगेडा कोषमा राख्ने व्यवस्था गरेको थियो । वर्तमान समिति आइसकेपछि नवजीवन धेरै बलियो भएको छ । संस्थासँग चाहिनेभन्दा बढी पैसा छ । पहिलो वर्ष २ करोड ९ लाख संरक्षित पुँजी कोषबाट सेयर सदस्यहरुलाई फिर्ता गरेका थियौं । गत वर्ष २ करोड १९ लाख वितरण गरेका छौं । नवजीवन सुदूरपश्चिममा सबैभन्दा बढी कर तिर्ने संस्थाका रुपमा पनि सम्मानित भइरहेको छ । संस्थामा १३५ जना स्थायी कर्मचारी १५ जना करारका कर्मचारी छन् । उनीहरुको सेवा सुबिधा पनि राम्रै छ । कर्मचारीमा पनि एउटा राम्रो प्रणाली बनाएका छौं । विगतको सामान्य मान्छेलाई आज नवजीवनले राम्रो व्यवसायी बनाएको छ । तीन हजार बढी त्यस्ता उदाहरण छन् । धनगढीमा मष्टा इलेक्ट्रोनिक छ, त्यसको सञ्चालक पहिले अरुको घरमा काम गर्नुहुन्थ्यो । थोरै रकम लिएर नवजीवनबाट व्यवसाय सुरु गर्नुभयो । अहिले सुदुरपश्चिममा मष्टा इलेक्ट्रोनिकका सञ्चालक सबैभन्दा ठूलो व्यापारी बन्नु भएको छ । हिजो तरकारी बेच्ने मान्छेहरु आज तरकारीको व्यवसाय गर्नुहुन्छ । अर्काको कुखुरा फर्ममा ज्यालादारी गरेर काम गर्नेहरु आज ४ हजार कुखुरा पालेर एउटा मालिकको रुपमा स्थापित हुनुभएको छ । हिजो अरुको रिक्सा चलाउनेहरु आज आफ्नै अटो चलाएर हिँडिरहेका छन् । यस्ता थुप्रै उदाहरणहरु छन् । जुन नवजीवनले थुप्रै जनता जीवनमा कायापलट गरिदिएको छ । तपाईंले नवजीवनलाई देशको नम्बर वान सहकारी बनाउने उद्देश्य लिनु भएको छ, त्यसका लागि के काम गर्दै हुनुहुन्छ, त्यो कसरी सम्भव हुन्छ ? हामी सेयर सदस्य बढाउनका लागि काम गरिरहेका छौं । सेयर सदस्य पनि गुणस्तरीय बनाउँछौं । १ हजारको सेयर दिएर लाखौँ जनताको बनाउनुभन्दा घटीमा ५ हजारको गरेपछि एक क्वालिटीका सदस्यहरु पनि हुन्छन् भन्ने हो । नेपालको एक नम्बर सहकारी बनाउनका लागि उत्पादन नगर्नुको उपाय नै छैन । वर्तमान सञ्चालक समितिले हिम्मत गरेर मिल बनाएको छ । गोदाम बनाएको छ । अग्रजहरुले किनेको जग्गालाई एउटा आकार दिएका छौं । हामीले कर्मचारी पनि धेरै राखेका छैनौं । मितव्ययिता पनि अपनाएका छौं । अब हामी निकट भविष्यमै तोरीको तेल मसुरको दाल पिठो मिनिरल वाटर उत्पादनमा जान्छौं । किसानले बिक्री गर्दा २८ सय रुपैयाँ क्विन्टल पर्ने गरेको छ भने व्यापारीले ६ महिनापछि बेच्दा ३२ सय क्विन्टल पर्ने आखिर किसानले उत्पादन गरेर के पाए त ? नवजीवनले त कम्तिमा यो वर्ष ३२ सयमा धान किन्यो । नवजीवनले बजारको मूल्यभन्दा बढी दियो भन्ने खालको भयो । हामीले हाम्रै सेयर सदस्यलाई दियौं । चामलको ब्राण्डिङ, बजारीकरण र लगानीको विषय के कस्तो छ ? उद्योग विभागबाट ट्रेडमार्क ल्याएर काम गरिरहेका छौं । विभागबाट ट्रेडमार्क लिने हामी दोस्रो सहकारी हो । अहिले ६ करोडको धान खरिद गरेका छौं । ५३ लाखको मिल घर बनाएका छौं । ५६ लाखमा प्लान्ट जडान गर्यौं । डेढ करोडमा मिल घर, प्लान्ट, ट्रान्समिटर बिजुलीको तारहरु जडान गरिसकेपछि यसलाई नवजीवनको छुट्टै उद्योग अर्थात् नवजीवन ग्रामका रुपमा विस्तार गर्दैछौं । हामी अवलोकनका लागि बंलादेश र भारत भ्रमणमा जान्छौं । नेपालका सहकारीले पनि भ्रमणका लागि अब विदेश जानु पर्दैन् । धनगढीको नवजीवनमै उद्योग ग्राम कस्तो छ भनेर ७७ जिल्लाकै सहकारीहरुले अवलोकन गर्न सकिने व्यवस्था हामी गर्छौं । सुदूरपश्चिमा सेवा विस्तार गर्ने सहकारी तथा लगानी गर्ने अन्य उद्योगी व्यवसायीलाई तपाईंको सन्देश के छ ? सुदुरपश्चिम खाद्यान्न, जडीबुटी, काठ जल लगायतकोे भण्डार हो । हरेक चिजवस्तु त्यहाँ छ । सुदुरपश्चिम प्रदेशमा दूइटा मिल सञ्चालनमा छन् । मैदा मिलहरु छन् । चामलका प्लान्टहरु छन् । अहिले नेपालको तेस्रो ठुलो १ अर्बको चामल मिल पनि उद्घाटन भएको छ । देशभरिका उद्योगीहरुका लागि सुदुरपश्चिम उर्वरभूमि हो । बाँके, बर्दिया, कैलाली र कञ्चनपूरबाट कुनै बेला धान, मकै र गहुँ भारतमा निर्यात हुन्थ्यो । जुन रेसियोमा उद्योगहरु यो क्षेत्रमा खुल्नु पर्ने थियो त्यो अवस्था छैन । सुदूरपश्चिममा हिजोको दिनभन्दा बैंक, वित्तीय संस्था, बीमा कम्पनी थिएनन् । अब पर्याप्त मात्रामा छन् । व्यावसायिक वातावरण बनिसकेको छै । व्यवसायीहरुको नजर अब सुदूरपश्चिममा पनि पर्नुपर्छ । नवजीवनले जुन किसिमको सफलताको स्वाद सदस्यलाई चखाइरहेको छ । त्यस्तै स्वाद देशभरिका सहकारीहरुले आफ्ना सदस्यहरुलाई चखाउन के गर्नुपर्छ होला ? मेरो बुझाईमा जबसम्म सञ्चालक समितिहरु नीतिमान हुँदैनन्, तबसम्म जति भाषण गरे पनि हुनेवाला छैन । बनेका नीति नियमलाई कर्मचारीले कार्यान्वयन गर्न सक्नुपर्यो । कर्मचारीले पनि हाम्रो रोजीरोटी हो भन्ने बुझ्न जरुरी छ । संस्था राम्रो बनाउनका लागि सञ्चालक र कर्मचारीबीच तालमेल मिल्नुपर्छ । हामीले नीति सही बनाउनुपर्छ । त्यो नीति कार्यान्वयन गर्ने कर्मचारीले हो । ऐन, विभाग र मन्त्रालयले गरेका निर्देशनलाई पनि प्रभावकारी कार्यान्वयन गर्नुपर्छ । बजारमा भइरहेको अभ्यास र अनुभवलाई पनि आत्मसात् गर्नुपर्छ । सहकारीमा मकै पोलेर र रिक्सा चलाएर जुन पैसा जम्मा भएको हुन्छ, त्यो पैसालाई ठूल्ठूला हाइड्रोपावरहरुमा लगानी गर्नु हुँदैन । देशभरिका सबै सहकारी राम्रा भए भने देश सहकारीमय बन्छ । नवजीवनले विपन्न मजदुर गरिखाने नागरिकलाई प्राथमिकता दिइरहेका छ । कृषकलाई प्राथमिकता राखेको छ । किसानलाई उत्पादनसँग जोडिरहेको छ । हामी बैंकसँग प्रतिस्पर्धा गरिरहेका छौं । सहकारीको र्ममअनुसार अगाडि बढिरहेका छौं । नवजीवनलाई देशकै नम्बर वान सहकारी बनाउने भन्दै हुनुहुन्छ, त्यो कहिलेसम्म सम्भव होला ? धेरै समय लाग्दैन । सगरमाथाको चुचुरोमा पुग्न एक सय मिटरमात्रै बाँकी छ । किनकि नवजीवनको सबै संरचना बनिसकेको छ । आफ्नै जमिन र प्रयाप्तमात्रामा पैसा छ । नवजीवनलाई आगामी दुई/तीन वर्षभित्र देशको एक नम्बर सहकारी बनाउन सकिन्छ । यसमा हामीलाई सदस्य र सरकारको पनि सहयोग चाहिन्छ ।


