



सबैको गन्तव्य राष्ट्र निर्माण भएकाले विश्वासको मत दिनुस् : प्रधानमन्त्री
काठमाडाैं । प्रधानमन्त्री पुष्पकमल दाहालले सबैको गन्तव्य राष्ट्र निर्माण भएकाले विश्वासको मत दिन कांग्रेससहितका प्रतिपक्ष दलहरूलाई आग्रह गरेका छन् । प्रतिनिधि सभाको सोमबाररको बैठकमा विश्वासको मत माग्दै उनले यस्तो आग्रह गरेका हुन् । उनले सम्मानित संसद राष्ट्रको निर्माणमा विभाजित छैन भन्ने सन्देश जाने भएकाले विश्वासको मत दिन आग्रह गरे । उनले राष्ट्र निर्माणका लागि सरकारलाई सम्मानित संसदको निष्क्रिय नभइ सक्रिय विश्वासको मत चाहिएको बताए। उनले विश्वासको मत प्राप्त हुने विश्वास व्यक्त गरे । प्रधानमन्त्री दाहालले कांग्रेसले विरोध गरेर लोकतन्त्रले जगाएको सामाजिक र राजनीतिक चेतनालाई लोकतन्त्रकै विरूद्ध प्रयोग गर्ने प्रयासविरूद्ध संसदको हस्तक्षेप गरेको बताए ।

कांग्रेसको नाराबाजीबीच विश्वासकाे मत लिँदै प्रधानमन्त्री
प्रमुख प्रतिपक्ष दल नेपाली कांग्रेसको नाराबाजीबीच प्रधानमन्त्री पुष्पकमल दाहालले विश्वासको मत माग्ने प्रक्रिया सुरु गरेका छन् । प्रतिनिधि सभाको सोमबारको दोस्रो बैठकमा आफूले अवरोधका बीच आज पनि विश्वासको मत लिनुपरेको प्रधानमन्त्री दाहालको भनाइ छ । उनले आफूले प्रधानमन्त्री भएदेखि नै जनतामा आशा जगाउने गरी काम गरेको र सरकारले सबै क्षेत्रमा आशा जगाएको दाबी गरे ।

हामीलाई ठूलो बन्नु छैन, गुणस्तरीय बैंकिङ गर्ने हो- राजेश उपाध्याय
महालक्ष्मी विकास बैंक आजदेखि २९ वर्ष पूरा गरी ३०औं वर्षमा प्रवेश गरेको छ । विगत १० वर्षदेखि महालक्ष्मी विकास बैंकको सञ्चालक समितिका अध्यक्षको भूमिकामा छन् राजेश उपाध्याय । ग्लोबल आईएमई बैंक, साविक मनकामना डेभलपमेन्ट बैंक र एनएलजी इन्स्योरेन्समा सञ्चालक भएर काम गरिसकेका उपाध्याय साविकको यति डेभलपमेन्ट बैंक र महालक्ष्मी विकास बैंक मर्जरपश्चात् हालसम्म सञ्चालक समितिको अध्यक्ष पदमा कार्यरत छन् । विगत २ दशकदेखि बैंकिङमा आबद्ध उपाध्याय बैंक तथा वित्तीय संस्था परिसंघ नेपालका वरिष्ठ उपाध्यक्ष समेत हुन् । प्रस्तुत यसै पृष्ठभूमिमा बैंकका अध्यक्ष उपाध्यायसँग गरिएको विकास वहस । महालक्ष्मी विकास बैंकले आज ३०औं वार्षिकोत्सव मनाइरहेको छ । बैंकको आजसम्मको यात्रालाई कसरी स्मरण गर्नुहुन्छ ? कुनै पनि संस्थाका लागि ३० वर्षको यात्रा लामो हो । महालक्ष्मी विकास बैंकले ३० वर्षे यात्रा गर्दै गर्दा म सञ्चालक समितिमा २ वर्ष सदस्य रहेर काम गर्ने मौका पाएँ । त्यसपछि मात्रै बैंकको अध्यक्ष बनेको हुँ । १० वर्षदेखि अध्यक्षका रूपमा संलग्न भइरहँदा २ वटा मर्जर गराए । हाल विभिन्न ७ वटा संस्था एक ठाउँमा रहेर महालक्ष्मी विकास बैंकका रूपमाका सञ्चालन भइरहेको छ । सानातिना सबै प्रकारका संस्थाहरूलाई सँगै लिएर अघि बढ्दा धेरै चुनौती खेप्नुपर्यो । र, मर्जर सहज विषय पनि होइन । बजारमा भएका अन्य मर्जरले पनि त्यसलाई प्रमाणित गरेको छ । त्यसैले अहिलेसम्मको यात्रा रोचक, ज्ञानवर्द्धक र संघर्षपूर्ण रह्यो । ८० भन्दा बढी विकास बैंक थिए १० वर्षअघि । हाल १७ वटा विकास बैंक छन् । धेरै विकास बैंक मर्ज भएर बिलाए । ८ वटा राष्ट्रिय स्तरको विकास बैंक सञ्चालनमा रहदै गर्दा महालक्ष्मी बैंकको स्थान कहाँ हो ? एक दशकअघि ८० भन्दा बढी विकास बैंक थिए । ८० भन्दा बढी फाइनान्स कम्पनी थिए । ३२ वटा वाणिज्य बैंक थिए । करिब ३५ वटा लघुवित्तहरू थिए । अहिले विकास बैंक र फाइनान्स कम्पनीको संख्या १७/१७ वटा भएको छन । वाणिज्य बैंकको संख्या २० वटा भएका छन् । ८ वटा राष्ट्रिय स्तरको विकास बैंकमध्ये महालक्ष्मी एउटा प्रभावकारी संस्थाको रूपमा स्थापित छ । म महालक्ष्मीमा प्रवेश गर्दा बैंकको निक्षेप ४ अर्ब रुपैयाँ थियो भने १ अर्ब रुपैयाँ खराब कर्जा थियो । ७५ करोड रुपैयाँ नेगेटिभ रिटेन्ड अर्निङ रहेको ब्यालेन्ससिट थियो । नकारात्मकबाट बैंक ह्याण्डिल गर्नुपर्ने भएकाले थप संघर्ष गर्नुपरेको हो । शून्यबाट ह्याण्डिल गर्न पाइएन । धेरै ठूलो खाडल पूर्ति गरेर यहाँसम्म आइपुिगएकाे छ । जति समय व्यतित गरियो त्यस अनुसारको उपलब्धि सतहमा देखिएन । किनकि सबैभन्दा पहिला खाल्डो पूर्ति गर्न समय धेरै लाग्यो । जबकि १ अर्बको पुँजी भएको बैंकमा ७५ करोड रुपैयाँ घाटा बोक्नुपरेको थियो । बैंकको सर्वसाधारण सेयर मूल्य नै प्रतिकित्ता ६५/७० रुपैयाँमा झरेको थियो । त्यसैले यो उपलब्धि सन्तोषजनक छ । पछिल्लो तथ्यांकअनुसार बैंकको सेयर पुँजी ४ अर्ब १७ करोड रुपैयाँ र कुल पुँजी कोष ७ अर्ब ५१ करोड रुपैयाँ छ । तपाईं बैंकबाट बाहिरिँदै गर्दा कुन पोजिसनमा नयाँ नेतृत्वलाई हस्तान्तरण गर्न चाहनुहुन्छ ? मैले परिणामभन्दा गुणात्मक लक्ष्यलाई महत्व दिएको छु । सेयरधनीहरूलाई निरन्तर प्रतिफल दिने अवस्थामा बैंक पुगेको छ । बजारको औसतभन्दा माथि नै प्रतिफल दिन बैंक सक्षम छ । अझै राम्रो प्रतिफल दिने बैंकका रूपमा उभ्याउने मेरो लक्ष्य हो । बैंकमा ९ सयको हाराहारीमा कर्मचारीहरू कार्यरत छन् । कर्मचारीको तहमा विश्वास र सौहार्दको वातावरण बनाउन सफल भएका छौं । यस्तै बैंकमा सुशासन कायम गर्न सफल भएका छौं । सुशासन भनेको मान्छेको स्वास्थ्य जस्तै हो । संस्थाको आन्तरिक स्वास्थ्य बलियो बनाउने लक्ष्य छ । बैंकको सुशासन बाहिर त्यति धेरै देखिँदैन । निक्षेप तथा कर्जामा तुलना गर्नुभन्दा अहिलेको अवस्थालाई माथि पुर्याएर बैंकबाट बाहिरनेछु । अहिले वाणिज्य बैंकहरूको उपस्थिति र सेवा विस्तार हेरेर विकास बैंक र फाइनान्सको भविष्यमा प्रश्न पनि उठ्ने गरेका छन् । तपाईंको विचारमा विकास बैंकको भविष्य कति सुरक्षित छ ? विकास बैंकहरूको भविष्य सुरक्षित छ । तर, प्रुडेन्स बैंकिङ वा बुद्धिमत्ता अपनाउनुपर्ने हुन्छ । जसमा गभर्नेन्स र इमानदारिता हुनुपर्छ । बैंकमा जनताले पैसा बचत गर्नुहुन्छ । यदि इमानदारिता नभएको मान्छेले प्रवेश पायो भने त्यहाँ जोखिम उत्पन्न हुन्छ । जनताको पैसा लिएर लगानी गर्दा त्यसको सुरक्षामा पनि जोड दिनुपर्छ । सुशासन र इमान्दारिता भयो भने विकास बैंक र फाइनान्स कम्पनी कुनै पनि जोखिममा पर्दैनन् । यदि गभर्नेन्स र इमानदारिता भएन भने वाणिज्य बैंक पनि जोखिममा पर्छन । गएको दशकमा एक दर्जन वाणिज्य बैंकले आफ्नो अस्तित्व गुमाइसकेका छन् । वाणिज्य बैंक भन्दैमा सबै दरिला छैनन् । विकास बैंक र फाइनान्स कम्पनीहरू कतिपय वाणिज्य बैंकभन्दा गतिलो अवस्थामा सञ्चालन भइरहेका छन् । जसमध्ये महालक्ष्मी विकास बैंक पनि एक हो । धेरै कमजोर वाणिज्य बैंकहरू मर्जरमा गएर आफ्नो अस्तित्व नै मेटाइसकेका छन् । त्यसैले वर्गको हिसाबले सुरक्षित छन् कि छैनन् भन्नु उचित हुँदैन । संस्था कसरी सञ्चालन भइरहेको छ भन्ने विषयलाई बढी जोड दिनुपर्छ । ठिकसँग चलेका संस्था कुनै जोखिममा छैनन् । र, भविष्य राम्रो छ । समाज वा बजारमा सेग्मेन्टहरू हुन्छन् । हामी विकास बैंकको सेग्मेन्टमा बसेर धेरै ठूला परियोजनामा जान सक्दैनौं । तर, बजारमा धेरै थरिका आवश्यकता हुन्छन् । त्यसैले महालक्ष्मी विकास बैंक आफ्नो सेग्मेन्टमा बलियो भएर बसेको छ । तपाईंले सुशासनको विषयमा निकै जोड दिनुभयो । महालक्ष्मीसँग जुनजुन संस्था जोडिएका छन्, तीनका बारेमा विगतमा सुशासनको प्रश्न धेरै पटक उठेका छन् । आगामी दिनमा महालक्ष्मीले सुशासनका प्रश्न सामना गर्नु नपर्ला ? पर्दैन । लामो समय भइसक्यो सुशासनका मुद्दा महालक्ष्मीमा आएका छैनन् । तर, यो इण्डष्ट्रिमै सुशासनको व्यापक कमी छ । थोरै मात्रै संस्था सुशासनमा चलेका छन् । इण्डष्ट्रिका विभिन्न समस्याहरूमध्ये सुशासन पनि एउटा हो । महालक्ष्मीमा पहिलो प्राथमिकतामा सुशासनलाई राखिएको छ । त्यसपछि मानव संशाधनलाई राखेको छु । हामीले कर्जा दिनुलाई बैंकको उपलब्धि मानेका छैनौं । त्यसैले पनि बैंकको कर्जा वृद्धिदर थोरै मात्रै छ । र, थोरै बैंकहरूमा महालक्ष्मी पनि पर्छ, जसको सञ्चालक समितिले लोनका फाइल हेर्दैन । अर्थात् लोन स्वीकृतिमा सञ्चालक समितिको हस्तक्षेप हुँदैन । निरन्तर काम व्यवस्थापनले गर्नुपर्छ भनेर सबै अधिकार व्यवस्थापनलाई दिइएको छ । सबै भनेको शतप्रतिशत हो ? कर्जामा पनि सीमा तोकिएको हुन्छ नि ? सञ्चालक समितिले कर्जाका फाइल हेर्दैन । प्रमुख कार्यकारी अधिकृतलाई २५ करोड रुपैयाँसम्मको कर्जा प्रवाह गर्न जिम्मा दिइएको छ । यदि २६ करोडको कर्जाको फाइल आयो भने सञ्चालक समितिमा आउनुपर्दैन । एउटा ऋणि वा परियोजनालाई २५ करोडभन्दा माथिका कर्जा प्रवाह नगर्ने बैंकको नीति नै रहेको छ । त्यसैले सञ्चालक समितिले कर्जा लगायत व्यवस्थापनका कुनै पनि विषयमा हस्तक्षेप गर्दैन । सञ्चालक समितिले पर्फमेन्स र पोलिसीमा बढी ध्यान दिएको छ । बजारमा व्यापक प्रतिस्पर्धा छ । प्रतिस्पर्धामा अब्बल बन्ने बैंकको रणनीति के छ ? बैंकको रणनीति बनाउने विषयमा सञ्चालक समिति सक्रिय छ । कर्जा वृद्धिदरलाई नै आधार बनाएर रणनीति बनाइएको छैन । कर्जा वृद्धिदरलाई लक्ष्य तोकिदिँदा आज समस्या निम्तिएको हो । बैंकिङ भनेको व्यापारमा सामान बिक्री गरे जस्तो होइन । आफ्नो सम्पत्ति अर्काको हातमा दिनु हो । त्यसैले सामान बिक्री गर्नुभन्दा बैंकिङमा तात्विक भिन्नता छ । हामीले लक्ष्य तोक्दा र रणनीति बनाउँदा ३६० डिग्री हेर्छौं । बैंकको आन्तरिक प्रणाली नै सुदृढ हुनुपर्छ । भित्री प्रणालीहरू सुदृढ र सुशासन कायम गर्ने बैंकका रणनीति छन् । यसमा मेहेनत पनि धेरै लाग्ने रहेछ । शरिरमा रोग लागेपछि स्वस्थ बनाउन जति मेहेनत लाग्छ त्यसैगरी संस्थालाई स्वस्थ बनाउन त्यति नै समय लाग्ने रहेछ । अहिले संस्थाको स्वास्थ्यमा तात्विक परिवर्तन आएको छ । तर, कर्जा वृद्धिमा नै बैंक एक नम्बर हुनुपर्छ भन्ने हाम्रो मान्यता छैन । पुँजीवादी अर्थव्यवस्थामा ठूलोलाई राम्रो र बलियो भन्ने चलन छ । निक्षेप, कर्जा, नाफा, कर, नेटवर्क, कर्मचारी लगायत समग्रमा बैंक कति ठूलो छ भनेर हेरिन्छ । यस परिवेशमा ठूलो अंकलाई वेवास्ता गरेर कसरी अगाडि बढ्नुहुन्छ ? संसारमा राजनीति, बैंकिङ लगायत सबै क्षेत्रमा सबैको ठूलो हुने चाहना हुन्छ । तर, गुणस्तरलाई छाडेर ठूलो हुन थाल्यो भने समस्या आउँछ । ठूलो हुने चाहना राख्नु स्वभाविक हो । तर, जसरी पनि ठूलो नै हुनुपर्छ भन्ने हुँदैन । ठूलो हुने क्रममा गुणस्तरीयतामा सम्झौता गर्दैनौं । बैंकिङ क्षेत्रप्रति लगानीकर्ताको आकर्षण र विश्सास घट्दै गएको छ । बैंकको सेयर मूल्यले पनि त्यही संकेत गर्छ । पत्रपत्रिकामा बैंकका संस्थापनक सेयर बिक्रीको सूचना नियमित प्रकाशन हुन थालेका छन् । किन यस्तो भयो ? बैंकिङ क्षेत्रले कमाउनु हुँदैन भन्ने अवधारणा सिर्जना गरिएको छ । यस्तो अवधारण किन गरिएको हो मैले पनि बुझ्न सकिरहेको छैन । नाफा नकमाइकन कुनै संस्था वा क्षेत्रले कसरी आफ्नो गणस्तरीयता कायम गर्छ भन्ने मलाई पनि थाहा छैन । बैंकिङभन्दा अन्य क्षेत्रमा राम्रो र बढी आम्दानी अवश्य छ । त्यसैले बैंकप्रति लगानीकर्ताको आकर्षण पहिला जस्तो रहेन । तर, सेयर मूल्य डिमान्ड र सप्लाइले पनि निर्धारण गर्छ । बैंकहरू ठूलो हुँदै जाँदा सप्लाई धेरै हुन्छ । सेयरलाई कर्नरिङ गर्न सम्भव हुँदैन । त्यसैले सानो संस्थाको सेयर मूल्य बढी छ । पुँजी थोरै छ भने प्रतिफल नदिने कम्पनीको सेयर मूल्य झनै माथि छ । यो विषय डिमान्ड र सप्लाइको पाटो हो । अब बैंकिङ क्षेत्रले लगानीकर्तालाई निराशाजनक बनाउने हो त ? यस विषयमा राज्यले सोच्नुपर्ने बेला भइसकेको छ । बैंकिङ क्षेत्र खडा गर्ने राम्रा लगानीकर्ता पलायन हुनु राज्यका लागि नै दुर्भाग्य हो । बैंकका सस्थापकले धमाधम सेयर बिक्री गरिरहेका सूचना हामीले पनि हेरिरहेका छौं । यसले बैंकप्रतिको लगानी आकर्षक नरहेको, बजारमा समस्या भएर ऋण तिर्न सकस भइरहेको र संस्थापक सेयर र सर्वसाधारण सेयर गरी दुई थरी सेयर संरचना राखेर असमान व्यवहार गरिएको भन्ने संकेत गर्दछ । यसले हाम्रो पनि कमजोरी छ र नीतिगत व्यवस्थाले प्रणालीको कमजोरी देखाइरहेको छ । तपाईं बैंक तथा वित्तीय संस्था परिसंघ नेपाल (सिविफिन)को वरिष्ठ उपाध्यक्ष पनि हुनुहुन्छ । जसले बैंक तथा वित्तीय संस्थाका संस्थापकहरूको प्रतिनिधित्व गर्छ । १७/१८औं शताब्दीमा काला र गोरा जातीलाई जस्तो विभेद छ २१औँ शताब्दीमा पुँजी बजारमा । यो दुईथरी प्रणाली किन स्वीकार गर्नुभएको हो ? हामी नीति निर्देशन पालना गर्ने पक्ष हौ । नियामकले के सोचेको छ भन्ने विषय महत्वपूर्ण पक्ष हो । किन दुईथरी राखियो भन्ने विषय नै स्पष्ट छैन । वाफियामा यो अवधारणा हटिसकेको छ । क्रमिक रूपमा घटाउन पाइने व्यवस्था गरिएको छ । तर, त्यो लागु भएको छैन । हामीले छिटो कार्यान्वयन गर्न निरन्तर माग गरिरहेका छौं । हामी नियामको सकारात्मक पक्षको पर्खाइमा छौं । बैंकिङ क्षेत्रलाई गैर-नाफामुखी व्यवसायको रूपमा विकास गर्न खोजिदैछ भन्नुभयो । यसका आधारहरू के हुन् ? कुनै पनि निजी क्षेत्रको लगानी भएको ठाउँलाई गैर-नाफाका रूपमा हेर्ने प्रयास गर्नु राष्ट्रियकरण गर्नु सरह हो । बैंकले धेरै नाफा गर्यो भन्ने विषयलाई बढी चर्चामा ल्याइन्छ । तथ्यांकले स्पष्ट देखाएको छ कि बैंकको नाफा धेरै कम छ । तर पनि भाष्य फरक बनाउने चलन छ । बैंकिङ व्यवसाय सर्वसाधारणको पैसा लिएर गरिने भएकाले अन्य क्षेत्रको व्यवसायभन्दा फरक छ । त्यसैले राष्ट्र बैंकले अन्य निजी क्षेत्र जस्तो खुला छोड्न नचाहेको हुनुपर्छ । जोखिम व्यवस्थापन गर्ने औजारहरू नियामकले प्रयोग गर्ने विषयमा दुविधा छैन । तर, लगानीको प्रतिफल पनि नागरिकको अधिकार हो । यो विषय सुनिश्चित गरेर जोखिम व्यवस्थापन गर्ने औजार प्रयोगमा ल्याउनुपर्छ एउटा बैंकर व्यक्ति हो, बैंक संस्था हो र बैंकिङ प्रणाली हो । व्यक्तिको गल्तीका लागि प्रणालीलाई सजाय दिइरहेका छन् । प्रणालीप्रति गलत धारणा बनाइरहेका छन् । बैंकमा पनि काम गर्ने मान्छे हुन् । काम गर्दा कहलेकाहीँ कमजोरी हुन सक्छन् । तर, एउटाले गल्ती गर्यो भनेर समग्रलाई कडा नियममा बाँध्नु हुँदैन । समग्रमा हेर्दा सुधार गरेको देखिए पनि स्वतन्त्र रूपमा कमाउन पाउने छुट छैन । एउटा बैंकविरुद्ध ढुंगा हान्दा समग्र बैंकिङ प्रणालीलाई लागिरहेको छ । त्यसैले बैंकिङ मुलुकको आवश्यकता हो । त्यसमा कसैको कमजोरी भए सोही अनुसारको व्यवहार हुनपर्यो । र, बैंकिङलाई जोगाउनुपर्छ । बैंकको ब्याजदर स्टक मार्केटभन्दा तलमाथि भइरहेको छ । एक वर्षअघि निक्षेपको ब्याजदर १२ प्रतिशत थियो भने अहिले ६ प्रतिशतमा सीमित छ । पुँजी बजारमा पनि यस्ताे अस्थिरता देखिँदैन । बैंकिङमा किन यस्तो अस्थीरता देखियो ? बैंकिङ क्षेत्र अस्थीर भएको होइन, नीतिहरू अस्थीर भएका हुन् । कोरोनापछि विस्तार खाले मौद्रिक नीति आयो । ३०/४० प्रतिशत मार्केट विस्तार भयो । त्यतिबेला माग भयो र ब्याजदर पनि सोही अनुसार बढ्यो । हामीलाई सुधार चाहिएको थियो तर कडा खाले ब्रेक लाग्यो । त्यसपछि कडा मौद्रिक नीतिमा जाँदा साढे ३ प्रतिशत मात्रै वृद्धि भयो । क्यापिटल एडुकेसी, क्यापिटल वर्किङ र क्यापिटल गाइडलाइनका माध्यमबाट नियन्त्रण गरियो । यी गलत तरिका होइनन् तर छोटो समयमा धेरै भेरियसनहरू सिर्जना भए । त्यसैको परिणाम अहिले देखिएको हो । बजारमा बैंकका सीईओ र अध्यक्षले गर्दा यस्तो अवस्था सिर्जना भएको भन्ने भन्ने बुझाइ छ । तपाईंहरूको भनाइअनुसार नियामक अथवा गभर्नरका कारण यस्तो भएको भन्ने हो ? यो संसारभरि नै भएको हो । अमेरिका जस्तो देशमा पनि यस्तो समस्या देखिएको छ । कोरोना महामारीसँगै अर्थतन्त्र ध्वस्त हुन्छ भन्ने हिसाबले विस्तार खाले नीति ल्याइयो । तर, कोरोनाले सोचेजस्तो परिणाम बैंकिङ क्षेत्रमा देखिएन । त्यसपछि ब्रेक लगाइयो । अमेरिकामा ०.५ प्रतिशतको ब्याजदर ५.२५ प्रतिशत पुगेको छ । हिजोका दिनमा कर्जामा २ प्रतिशत ब्याज तिर्नेहरू आज ७ प्रतिशत तिरिरहेका छन् । त्यसैले अहिले विश्वभरि नै समस्या देखिएको हो । र, कोरोनाले मान्छेहरूलाई झुक्याएको पनि हो । यसले अर्थतन्त्रलाई उथलपुथल बनायो । नियामकले पनि अन्दाज गर्न सकेनन् । बैंकिङ क्षेत्रमा खराब कर्जा बढेको, कर्जाको माग नभएको, अधिक तरलता, सेयर मूल्य घटेको, नाफा घटेको अवस्था छ । यी समस्या हल गर्न कस्तो किसिमको नीतिगत व्यवस्था चाहिन्छ ? आगामी १० वर्षको नीति के हो भनेर आज नै स्पष्ट रूपमा भन्नुपर्छ । नीतिगत एम्बुस आउँछ नेपालमा । अचानक नीति आउँछन् । अब नीतिहरूको पनि नीति हुनुपर्छ । पारदर्शीता, सबै पक्षको सहभागिता, नीतिगत स्थायीत्व आवश्यक छ । नीति आउँदा त्यसको स्थायीत्वमा ध्यान दिनुपर्छ । आज एउटा नीति आउँछ, १२ महिनापछि अर्को नीति आउँछ । यो परम्परालाइ हटाउनुपर्छ । नीतिको दिशा निर्देश पनि स्पष्ट हुनुपर्छ । राष्ट्र बैंकले अध्ययन गरेर नीतिगत स्थायित्व गर्नुपर्ने हाम्रो माग हो । यही नीति ल्याउनु पर्छ भन्ने हाम्रो माग होइन । तर, नीति बनाउँदा स्थायित्व कसरी हुन्छ भन्ने प्राथमिक विषय हो । यसरी नीति आयो भने एउटा लयमा सञ्चालन हुन्छ । जस्तो प्रमोटर र पब्लिक सेयरका विषयमा वाफियाले एउटा भन्छ तर राष्ट्र बैंकले रोकेर राखेको छ । जलविद्युत कम्पनीमा जस्तै संस्थापक सेयर बेचेर बाहिरिने हुन् कि भन्ने चिन्ता राष्ट्र बैंकलाई लागेको छ ? के अब सधैं थुनिराख्ने हो त । भेद हुन दिनुभएन नि । बैंकिङमा लगानी गर्ने पनि एउटा नागरिक नै हो । कर तिरेर कमाएको पैसा बैंकमा लगानी गरेको हो । बैंकको जस्तो फिट एण्ड प्रपर टेस्ट अरू कुनै संस्थामा हुँदैन । वैध स्रोतबाट कमाएको लगानी बैंकमा गरिएको हो । यति पारदर्शी हुँदा पनि सहज रूपमा बाहिरिन दिनुपर्छ ।

जिम्नी रारा एडभेन्चरको ‘अ राईड विथ अ कज’ सम्पन्न
काठमाडौं । नेपालका लागि सुजुकी ब्राण्ड चार पाङ्ग्रे सवारी साधनको आधिकारिक वितरक सीजी होल्डिङ्स अन्तर्गतको अटोमोटिभ डिभिजन सीजी मोटोकोर्प तथा सीजी नेस्क्टजेनले जिम्नी रारा एडभेन्चर ‘अ राइड विथ अ कज’ सम्पन्न गरेको छ । जिम्नी मालिकहरूले जिम्नीको वास्तविक क्षमता पत्ता लगाउन सकुन भन्ने उद्देश्यले यो राइड गरिएको कम्पनीले जनाएको छ । वैशाख २३ देखि २९ सम्म सम्पन्न भएको सो राइड बुटवल, सुर्खेत, कालिकोट, रारा, जुम्ला हुँदै सुर्खेतमा सम्पन्न भएको थियो । बुटवलबाट सुरु भएको रारा एडभेन्चर राईडमा मारुती सुजुकी इंडिया लिमिटेडका डिभिजनल म्यानेजर अनिल सैनीले जिम्नीका पाँच दशकभन्दा लामो बिरासत र यसको अफ रोडिंग क्षमताको बारे थप प्रकाश पार्नुको साथै विश्वभरी नै जिम्नी एउटा लाइफ स्टाइल एसयूभीको रूपमा निकै लोकप्रिय भएको दाबी गरे । ९० भन्दा धेरै देशहरूमा लन्च भएको जिम्नी ३० हजार भन्दा धेरै युनिट बिक्री भइसकेको उनले जानकारी दिए । राइडमा १० वोटा जिम्नीले सहभागिता जनाएका थिए । राइडलाई अर्थपूर्ण बनाउन १३५ विद्यार्थी अध्ययनरत कालिकोटको सरस्वती आधारभूत विद्यालयलाई मुलपानी–८ का वडाध्यक्ष लालबहादुर विष्टको उपस्थितिमा दुई लाख रुपैयाँ सहयोग गरिएको थियो । राइडमा सहभागी एक जिम्नी ग्राहक शिव श्रेष्ठले रारा जाने इच्छाका साथै जिम्नीको राइड परीक्षण गर्न पाउँदा एकदमै खुसी लागेको बताए । कार्यक्रम बारे बोल्दै सीजी मोटोकोर्प तथा सीजी नेक्स्टजेनका महाप्रबन्धक सिरज पन्तले अफ रोडिङ जिम्नीको मुख्य विशेषता भएको भन्दै ग्राहकहरूमार्फत नै क्षमता परीक्षण गराउन पाउँदा खुसी लागेको बताए ।

गुहेश्वरी मर्चेण्टको वित्तीय साक्षरता कार्यक्रम सम्पन्न
काठमाडौं । गुहेश्वरी मर्चेण्ट बैंकिङ एण्ड फाइनान्सको वित्तीय साक्षरता कार्यक्रम सम्पन्न भएको छ । फाइनान्सले ललितपुर महानगरपालिका वडा नं. १३ मा अवस्थित सामुदायिक विद्यालय श्री महेन्द्र भृकुटी माध्यमिक विद्यालयमा वित्तीय साक्षरता कार्यक्रम सम्पन्न गरेको हो । सो कार्यक्रमा विद्यालयका प्रधानाध्यापक पुष्प राज जोशी, गुहेश्वरी मर्चेण्ट बैंकिङ एण्ड फाइनान्सका सहायक महाप्रबन्धक श्रीमती अर्चना प्रधान, अनुपलना अधिकृतको उपस्थितिका साथै संस्थाका अन्य कर्मचारीहरु तथा सो विद्यालयको शिक्षक शिक्षिकाहरु र विद्यार्थीहरुको समुपस्थिति रहेको थियो । वित्तीय साक्षरता कार्यक्रम मार्फत लक्षित वर्गको वित्तीय चेतना, ज्ञान र सीपको अभिवृद्धि गर्नेे तथा आधुनिक वित्तीय प्रविधिको प्रयोगलाई सरल, सहज र प्रभावकारी बनाउने अपेक्षा गरिएको छ । यस संस्थाले मुलुकभर २३ वटा शाखा कार्यालयहरु, ४ वटा विस्तारित काउण्टरहरुबाट सेवा प्रदान गर्दै आईरहेको छ । संस्थाले ग्राहकहरुको आवश्यकतालाई मध्यनजर गरी ए.टि.एम सेवा, मोबाइल बैंकिङ सेवाहरु जस्ता बैंकिङ सेवाहरु समेत प्रदान गर्दै आईरहेको छ ।

विपक्षी दलको बैठक बानेश्वरमा सुरु
काठमाडौं । नेपाली कांग्रेसका सभापति शेरबहादुर देउवाले बोलाएको विपक्षी दलहरूको बैठक सुरु भएको छ । बानेश्वरस्थित संसद भवनमा विपक्षी दलको बैठक सुरु भएको छ । बैठकमा राष्ट्रिय प्रजातन्त्र पार्टी (राप्रपा), जनता समाजवादी पार्टी (जसपा) नेपाल, लोसपा र राष्ट्रिय जनमोर्चाका नेताहरू सहभागी छन् । आजको संसद बैठकमा विपक्षी दलहरूको साझा रणनीति तय गर्न बैठक बोलाइएको हो । कांग्रेसले सहकारी प्रकरणमा मुछिएका गृहमन्त्री रवि लामिछानेमाथि छानबिनका लागि संसदीय समिति गठनको माग गर्दै आएको छ । प्रधानमन्त्री पुष्पकमल दाहाल प्रचण्डले आज विश्वासको मत लिँदैछन् । यसका लागि कांग्रेसले सांसदहरूलाई मत नदिन ह्विप जारी गरेको छ ।

एमएडब्लू हायर पर्चेजले ल्यायो ट्रेण्डसेटिंग ‘मोबाइल एप’
काठमाडौं । एमएडब्लू हायर पर्चेज प्रालिले ग्राहकका लागि ट्रेण्डसेटिंग मोबाइल एप सञ्चालनमा ल्याएको छ । आजको डिजिटल युगमा हरेक उद्योगका लागि अपरिहार्य आवश्यकता बन्दै गएको इनोभेसन र प्राविधिक विकास लगभग सबै क्षेत्रहरूमा द्रुत रूपमा अगाडि बढिरहेको कम्पनीले जनाएको छ । लेनदेनमा आवश्यक पारदर्शिता, सुरक्षित र सुविधाजनक किस्ता भुक्तानी प्रणाली, रियल–टाइम सेटलमेन्ट र नोटिफिकेसनका साथै अन्य धेरै सुविधाहरू ’हायर पर्चेज’ क्षेत्रका ग्राहकहरूका लागि अति जरुरी हुने हुँदा बढ्दो डिजिटल उपयोगिता हायर पर्चेज उद्योगमा पनि लागू हुन्छ। ‘एमएचपीएल’ एपको सुरुवात भएसँगै अब ग्राहकहरुका लागि कर्जा भुक्तानीको कारोबार डिजिटल रुपमा गर्नका लागि एक सुविधाजनक विकल्प उपलब्ध हुनेछ । अब आफ्नो कर्जाको अवस्था जान्नका लागि ग्राहकहरुले भौतिक रुपमै उपस्थित हुनुपर्ने पुरानो बाध्यता पनि हट्ने छ । एमएचपीएलले गहिरो अध्ययन र उपभोक्ताहरुको आवश्यकतालाई ध्यानमा राखी यो एप ल्याएको कम्पनीले जनाएको छ । काठमाडौंमा आयोजित एक औपचारिक कार्यक्रममा एमएडब्लू गुप अफ कम्पनीजका प्रबन्ध निर्देशक विष्णु अग्रवाल र एमएचपिलएलका महप्रबन्धक प्राणनाथ भट्टराईले ‘एमएचपीएल एप’ को सुरुवात गरेका हुन् । एमएचपीएल एप निम्नलिखित सुविधाहरुसहित निर्माण गरिएको छ : कर्जा विवरणहरुको जानकारी र बाँकी सावा रकम को भुक्तानी तालिका एपभित्र सुरक्षित र सुविधाजनक ईएमआई भुक्तानीका विद्युत्तिय विकल्पहरु उपलब्ध कर्जा अवस्थाको जानकारीको रियल टाइम नोटिफिकेसनहरु झन्झटमुक्त अनुभवका लागि युजर फ्रेन्डली इन्टरफेस एमएचपीएलमा हामी हाम्रा ग्राहकहरुका लागि निरन्तर रुपमा सुविधाहरु बढाउन प्रयास गर्दै आइरहेको एमएचपीएलका महानिर्देशक प्राणनाथ भट्टराईले बताए । उनले भने, ‘आजको ’एमएचपीएल एप’ अनावरण हामीलाई हाम्रा ग्राहकसँग अझै बढी डिजिटल र प्रभावकारी ढंगले जोडिनका लागि एउटा कोसेढुंगा सावित भएको छ । एमएचपीएल एप मार्फत् अब ग्राहकहरुले आफ्ना कारोबारको रियल टाइम इनसाइटहरु प्राप्त गर्न सक्नेछन् । यो त केवल सुरुवात होस हामी बजारको मागलाई सम्बोधन गर्दै एपका सुविधाहरुलाई अझै समृद्ध बनाउन निरन्तर प्रतिबद्ध छौं ।’ एमएचपीएल एमएडब्लू ग्रुपद्वारा प्रवर्धित र नेपाल राष्ट्र बैंकद्वारा इजाजत प्राप्त हायर पर्चेज क्षेत्रको एक चिरपरिचित नाम हो । कम्पनीले देशभरका ३० हजारभन्दा बढी ग्राहकहरुलाई आफ्नो सेवा प्रदान गरिसकेको छ । यसले हालसम्म आफ्नो व्यापक संजाल मार्फत् नेपालभर कुल १० अर्ब १९ करोड रुपैयाँको कर्जा प्रवाह गरिसकेको छ । एमएचपीएलले दुई पाङ्ग्रे सवारीसाधन, ईभी र फोसिल फ्युल लाग्ने दुवैखाले अटोमोबाइलहरू, सेकेण्ड ह्याण्ड कारहरू, व्यापारिक सवारीसाधनहरू इभी र फोसिल फ्युल इन्धने भारी र कृषि उपकरणहरुलाई ऋण उपलब्ध गराउछ । संस्थाले देशको अर्थतन्त्रलाई अगाडि बढाउन मद्दत गर्ने हेतुले स्वरोजगार सिर्जना गर्न विभिन्न उद्यमहरूलाई ऋण उपलब्ध गराउने कार्यलाई आफ्नो मुख्य प्राथमिकतामा राखेको कम्पनीले जनाएको छ ।
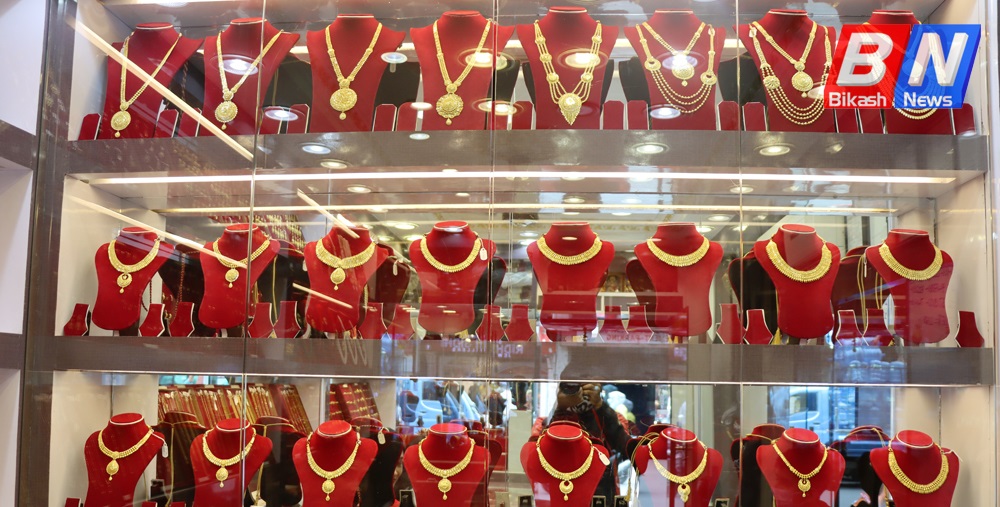
सुनको मूल्य प्रतितोला १ लाख ४१ हजार ८ सय पुग्यो
काठमाडौं । नेपाली बजारमा सुनको मूल्यले नयाँ रेकर्ड कायम गरेको छ । सोमबार प्रतितोला ९ सय रुपैयाँले सुनको मूल्य वृद्धि भएको हो । नेपाल सुनचाँदी महासंघका अनुसार आइतबार प्रतितोला १ लाख ४० हजार ८ सय रुपैयाँमा कारोबार भएको छापावाला सुन सोमबार तोलामा ९ सय रुपैयाँले बढेर प्रतितोला १ लाख ४१ हजार ८ सय रुपैयाँमा कारोबार भइरहेको छ । यो मूल्य हालसम्मकै उच्च मूल्य हो । त्यस्तै, तेजावी सुनको मूल्य पनि तोलामा ९ सय रुपैयाँले नै बढेर प्रतितोला १ लाख ४१ हजार ५० रुपैयाँमा कारोबार भइरहेको छ । आज चाँदीको मूल्य ३० रुपैयाँले बढेर तोलामा १ हजार ९ सय ४० रुपैयाँमा कारोबार भइरहेको नेपाल सुनचाँदी महासंघले जनाएको छ ।
