




सिद्धार्थ बैंकले ल्यायो विशेष घर कर्जा, ७ वर्षसम्म ब्याज स्थिर
काठमाडौं । सिद्धार्थ बैंकले नयाँ वर्ष २०८० को अवसरमा विशेष घरकर्जा सुविधा ल्याएको छ । लबैंकले घर खरिद, निमार्ण र पुर्ननिर्माणका लागि ११.७५ प्रतिशत वार्षिक ब्याजदरमा घर कर्जा ल्याएको हो । बैंकको अनुसार यसरी प्रदान गरिएको कर्जाको ब्याजदर पहिलो ७ वर्षसम्मका लागि स्थिर रहनेछ । यो योजना सीमित अवधिको लागि मात्र लागु गरिएको छ । यस योजनाले सबै ग्राहकहरुलाई आफ्नै घर बनाउने सपनालाई पुरा गर्नेछ भन्ने विश्वास बैंकले लिएको जनाएको छ । बैंकले विभिन्न समयमा यस्ता सरल तथा सहज किसिमका कर्जा योजनाहरु ल्याउँदै आएको छ ।

लालपुर्जा नै नभएको जग्गामा वाणिज्य बैंकको केन्द्रिय कार्यालय, खाद्य संस्थानसँग बढ्दो छ विवाद
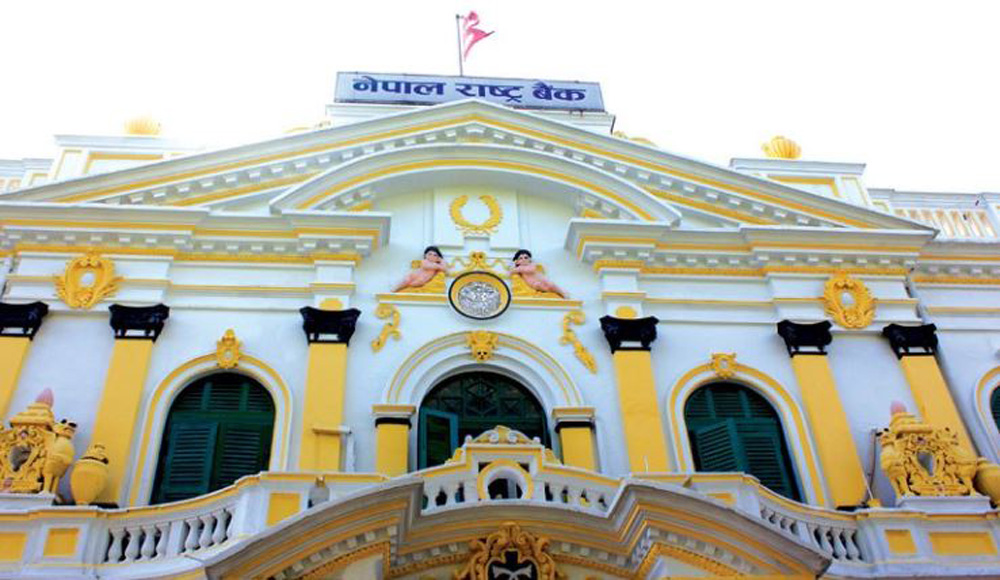
काठमाडौं । राष्ट्रिय वाणिज्य बैंकको केन्द्रिय कार्यालय साढे २ दशकदेखि लालपुर्जा नै नभएको जग्गाबाट सञ्चालन हुँदै आएको तथ्य फेला परेको छ । वाणिज्य बैंकको केन्द्रिय कार्यालय सिंहदरवार अगाडि छ । सोही कार्यालयबाट बैंकले देशभरीका शाखा कार्यालय मोनिटरीङ गर्दै आएको छ । तर, बैंकको केन्द्रिय कार्यालय २२ वर्षदेखि लालपुर्जा नै नभएको जग्गाबाट सञ्चालन हुँदै आएको हो । सो कार्यालय तत्कालीन प्रधानमन्त्री गिरिजा प्रसाद कोइरालाले वि.सं.२०५६ सालमा उद्घाटन गरेका थिए । सो जग्गा बैंकले वि.सं.२०३२ सालमा खाद्य व्यवस्था तथा व्यापार कम्पनीबाट खरिद गरेको थियो । स्रोतका अनुसार बैंकले सो जग्गा तत्कालीन समयमा ८/१० लाख रुपैयाँमा खरिद गरेको हाे । त्यतिबेला प्रतिरोपनी करिव ४० हजार रुपैयाँमा बैंकले सो जग्गा खरिद गरेको थियाे । बैंकले खाद्य संस्थानबाट जग्गा खरिद गरेपनि आफ्नो नाममा भने नामसारी गरेको छैन । राष्ट्रिय वाणिज्य बैंकको केन्द्रिय कार्यालय रहेको जग्गा मात्रै नभएर पशुपतिनगर र लाहानस्थित जग्गाको पनि लालपुर्जा आफ्नो नाममा ल्याउन सकेको छैन । महालेखा परीक्षकका अनुसार बैंकको स्थीर सम्पत्तिमध्ये प्रधान कार्यालय रहेको थापाथली, पशुपतिनगर र लाहानस्थित जग्गा लगायत २ अर्ब ६८ करोड ८५ लाख रुपैयाँ सम्पत्तिको स्वामित्व सम्बन्धी लालपुर्जा बैंकसँग छैन । राष्ट्रिय वाणिज्य बैंकका नायव कार्यकारी अधिकृत (डीईओ) दिवेश लोहोनी केन्द्रीय कार्यालयको जग्गा सरकारले उपलब्ध गराएको हुँदा स्वामित्वमा कुनै विवाद नरहेको बताउँछन् । उनका अनुसार बैंकले केन्द्रीय कार्यालय सिंहदरबार स्थितको जग्गा तत्कालीन नेपाल खाद्य संस्थानसँग खरिद गरिएको हो । बैंकले नामसारी गर्न मात्रै बाँकी रहेको उनको भनाइ छ । ‘सिंहदरबार स्थित रहेको प्रधान कार्यालयको जग्गा बैंकको हो, बिना कागजात छैन, त्यो सबै जग्गा बैंकले खरिद गरेको हो, भवनको नक्सा पनि पास भइसकेको छ, लालपुर्जा भने नेपाल खाद्य संस्थानको नाममा छ,’ उनले भने । उनका अनुसार खाद्य संस्थानले आफ्नो नामको जग्गा भनेर दाबी गर्ने कुनै आधार छैन । मन्त्रालयले प्रक्रिया पुर्यायो भने सहजै बैंकको नाममा आउने उनले बताए । राष्ट्रिय वाणिज्य बैंकका एक पूर्व उच्च तहका कर्मचारीका अनुसार बैंकले तत्कालीन समयमा किताबी मूल्य तोकेरै खाद्य संस्थानबाट जग्गा खरिद गरेको हो । तर, राजीनामा पास भने भएको छैन । बैंकले २०३२ सालमा जग्गा खरिद गरेको भएपनि २०५६ सालमा मात्रै हेड अफिस सरेको थियो । उनका अनुसार बैंकले जग्गा खरिद गर्ने बित्तीकै नामसारी हुन सकेन । अचेल नामसारी गर्नका लागि धेरै प्रक्रिया पुरा गर्नुपर्ने भएकाले रोकिएको उनको भनाइ छ । ‘खाद्यबाट नामसारी गर्दा पुरानो निस्सा चाहियो, सरकारी संस्थाले सरकारी जग्गा सरकारी संस्थालाई नै बिक्री गर्नुपर्ने भएकाले समस्या आएको हो, अहिले नामसारी कानुनी झण्झट देखिन्छ,’ उनले भने । तत्कालीन समयमा प्रतिरोपनी ४० हजार रुपैयाँका दरले ८ लाख रूपैयाँमा जग्गा खरिद गरेको भएपनि अहिले सोही जग्गाको मूल्य अर्बाैं रूपैयाँ पुगेको छ । अहिले बैंकको नाममा नामसारी गर्दा रजिष्ट्रेशन शुल्क कसले तिर्ने भनेर विवाद देखिएको बैंकका एक कर्मचारी बताउँछन् । ‘नियम अनुसार बिक्री गर्नेले रजिष्ट्रेशन शुल्क तिर्नुपर्ने हुन्छ, आजको दिनमा मालपोतमा गएर रजिष्ट्रशेसन भ्यालूमा पास गर्याे भने राजश्व पनि धेरै संकलन हुने देखिन्छ, अब सरकारी जग्गा नामसारी गर्नका लागि सरकारले नै निर्णय गर्नुपर्ने हुन्छ,’ उनले भने, ‘खाद्य संस्थाले सरकारी जग्गा अर्काे कम्पनीलाई दिँदा कर, क्यापिटल गेन कर, सरकारी निर्णय लगायत सबै प्रक्रिया पुर्याउनु पर्नेछ ।’ राष्ट्रिय वाणिज्य बैंक सरकारको पूर्ण स्वामित्व रहेको नेपालको दोस्रो पुरानो बैंक हो । वि.सं. २०२२ माघमा स्थपाना भएको यस बैंकले हाल देशैभरि ग्राहकहरुलाई बैंकिङ्ग सेवा प्रदान गर्दै आएको छ ।

संस्थागत निक्षेपकर्ताको ब्याज ६ प्रतिशतमा झार्नु पर्छ : भोजबहादुर शाहको विचार
विगत केही महिनादेखि देशको अर्थतन्त्रलाई लिएर बैंक तथा वित्तीय संस्था विरुद्ध विभिन्न टिकाटिप्पणीहरु भइरहेका छन् । बैंक तथा वित्तीय संस्थाका विपक्षमा उद्योगी, व्यवसायीहरु संगठित वा विभिन्न किसिमबाट नकारात्मक गतिविधि गरिरहेका छन् । बैंक तथा वित्तीय संस्थाका कर्मचारीहरुमाथि धरपकड, खेदो खन्ने र कालोमोसो दल्ने काम भइरहेको छ । सांघातिक आक्रमण गर्नेसम्मका क्रियाकलाप भएका छन् । बैंक तथा वित्तीय संस्थाहरु बैशाखदेखि बन्द गर्ने, खुकुरी लिएर विरोधमा उत्रिन आह्वान गर्ने लगायतका गैरकानुनी र असंबैधानिक क्रियाकलाप बढेका छन् । यस्ता गतिविधि हामी सबैका लागि सहज र सामान्य विषय होइनन् । यस्ता किसिमका गतिविधि बढ्दै जाने हो भने ग्राहक तथा सेवाग्राहीहरुको नेपाली बैंकप्रतिको विश्वास र आड भरोसामा विचलन आउन सक्छ । ठूला अर्थतन्त्र भएका अमेरिका, यूरोप, स्वीट्जरल्याण्ड लगायतका देशहरुमा समयमा नियन्त्रण गर्न नसक्दा बैंक तथा वित्तीय संस्थालाई आडभरोसा दिन अप्ठ्यारो भएका उदाहरण छर्लङ्ग छन् । यसकारण पनि यो क्षेत्र खेलाँची र रमाइलोका विषयवस्तु होइन । यसलाई नेपाली समाज, नागरिक समाज, नेपाल सरकार लगायत सबैले गम्भीरतापूर्वक लिएर अघि बढ्नुपर्छ । बैंक तथा वित्तीय संस्थाहरु ग्राहकको सेवामा हरदम तल्लीन रहन्छन् । कोरोना महामारीको बेला बैंक तथा वित्तीय संस्थाका कर्मचारी, सञ्चालकहरुले आफ्नो ज्यानको प्रवाह नगरिकन सेवाग्राहीहरुलाई सेवा प्रदान गरेका थिए । अलिकति पनि कमीकजोरी नगरिकन त्यो विश्वासलाई कायम राखेर कामहरु गरिरहेका छन् । बैंक वित्तीय संस्थाले निक्षेप र कर्जाको ब्याजदर नेपाल राष्ट्र बैंकले जारी गरेका मौद्रिक नीतिको मातहत तय गरिन्छ । साथै, राष्ट्र बैंकका निर्देशनका आधारमा ब्याजदर निर्धारण गरिने हुँदा बैंक वित्तीय संस्थाहरु आफै स्वतन्त्र ढंगले छुट्टाछुट्टै तय गर्न सक्दैनन् । निक्षेपको ब्याजदरलाई मुद्रास्फितीसँग वा मूल्य वृद्धिसँग टाइअप गरेर जानुपर्छ । मुद्रास्फितीभन्दा कम ब्याजदर हामीले प्रदान गर्याै भने नागरिकहरुले बैंक वित्तीय संस्थामा निक्षेप राख्न उत्प्रेरित नहुन सक्छन् । त्यसकारण मुद्रास्फितीसँग टाइअप गरेर हामीले ब्याजदर निर्धारण गर्नपर्छ । तसर्थ अहिलेको ब्याजदरलाई कम्तिमा पनि २ प्रतिशत घट्न जरुरी छ । त्यो भयो भने मात्रै कर्जाको ब्याजदर मिलान गर्न सकिन्छ । हाम्रो मुलुक आयातमुखी अर्थतन्त्रमा अगाडि बढिरहेको छ । हामी उत्पादनमा भन्दा पनि उपभोगमा रमाइरहेका छौं । देशको अर्थतन्त्रलाई सुधार वा आत्मनिर्भर अर्थतन्त्रका रुपमा विकास गर्ने हो भने उत्पादनमुलक र रोजगारमुलक उद्योग व्यवसायमा लगानी केन्द्रित गर्नुपर्छ । बैंक वित्तीय संस्था परिसंघले यसैमा जोड दिइरहेको छ । त्यतातिर आफ्नो लगानीलाई आगामी दिनमा केन्द्रित गर्न ध्यानाकर्षण गराइरहेको छ । उत्पादनमुलक र रोजगारमुलक उद्योग व्यवसाय, निर्माण व्यवसायमा अन्यत्र क्षेत्रभन्दा कम्तिमा २ प्रतिशत ब्याजदर सस्तो हुनुपर्छ । जसले गर्दा मुलुकको सबल अर्थतन्त्र निर्माण गर्न सकिन्छ । हामीले पाकिस्तान, श्रीलङ्का लगायतका कुरा गरेर नेपालमा त्यस्तो संकेत देखिएको होकी भनेर चर्चा गर्छाैं । त्यसको समाधान कसरी गर्न सकिन्छ भनेर राष्ट्र बैंकका गभर्नर, अर्थमन्त्री, प्रधामन्त्रीसँग हामीले पटकपटक छलफल गरेका छौं । विभिन्न संघसंस्थाहरुसँग सहकार्य गरेर अनुसन्धानात्मक प्रतिवेदनहरु हामीले प्रकाशन पनि गरेका छौं । त्रिभुवन विश्वविद्यालय लगायत अन्य संघसंस्थासँग सहकार्य गरेर ३/४ वटा प्रतिवेदनहरु पनि प्रकाशन गरिसकेका छौं । त्यसको आधारमा हामीले बोल्दै र गर्दै आएका छौं । हामीले मनगणन्ते र बतासे कुराहरु गरेका छैनौं । अध्ययन अनुसन्धानमा आधारित तथ्यपरक र वस्तुपर ढंगले आफ्ना कुराहरु बोल्दै आएका छौं । नेपाल सरकारकै स्वामित्वमा रहेका संघसंस्थाहरुले ब्याजदर बढाउन भूमिका खेलेका छन् । जो ब्याज मात्रै खाएर रमाइरहेका छन् । राज्यद्धारा नियन्त्रित वा राज्यको लगानी भएका संघसंस्थाहरुले ब्याज कमाउनु हुँदैन भन्ने विश्वव्यापी मान्यता छ । त्यसैले ती संघसंस्थाको ब्याजदरलाई नियन्त्रण गर्ने वित्तीकै अस्वस्थ प्रतिस्पर्धा घटेर जान्छ । हामीले अझै २ प्रतिशत ब्याजदर घट्नु पर्छ भनेका छौं । यो विषय तत्काल लागू गर्न प्रधानमन्त्री, अर्थमन्त्री र गभर्नरज्यू पनि सकारात्मक हुनु हुन्छ । अहिले हरेक क्षेत्र ओरालो लागेको छ । बैंक वित्तीय संस्थालाई मुनाफा कमाएर नाफा मात्रै खाने संस्थाहरु हुन् भनेर चर्चापरिचर्चा गरेका देखिन्छन् । विषयवस्तुलाई तथ्यपरक, सत्यपरक र अनुसन्धानात्मक रुपमा प्रवाह गर्याै भने त्यसले समाजमा अफवाह फैलाउँदैन । बैंक वित्तीय संस्थाले लगानीलाई मध्येनजर गरेको हुन्छ । ५० अर्ब कोर क्यापिटल भएको संस्थाले ५ अर्ब कमाएको छ भने त्यो १० प्रतिशत पनि नाफा हुँदैन । बैंक वित्तीय संस्थाहरुले विभिन्न नाममा झण्डै ४० प्रतिशत कर तिर्नु परेको छ । बैंकहरुले सरकारी कर, आयकर लगायत ४० प्रतिशत कर अग्रिम रुपमा छुट्याउनुपर्छ । बैंकहरुले कमाएको खुद नाफाबाट ६० प्रतिशत पनि लाभांश वितरण गर्न पाउँदैनन् । अहिले त्यो लाभांश ७ प्रतिशतदेखि लिएर ११ प्रतिशतको हाराहारीमा झरेको छ । अहिले अर्थतन्त्र र बैंक वित्तीय संस्था खराब अवस्थाबाट गुज्रिरहेका छन् । अहिले व्यवसायी वा ऋणीहरुले आफूले लिएको कर्जाको किस्ता, ब्याज तिर्न मानेका छैनन् । त्यसले दिनप्रतिदिन बैंक वित्तीय संस्थालाई जोखिम बढाएको छ । बैंकको खराब कर्जा र गैह्र बैंकिङ्ग सम्पत्ति बढेको छ । नेपाल राष्ट्र बैंकले निर्देशन जारी गरेरे खराब कर्जामा पेनाल्टी लगाउने परिस्थिती आयो भने कतिपय बैंक वित्तीय संस्थाको आम्दानी नकारात्मक बन्ने स्थिती छ । यसले समाजमा नकारात्मक असर पार्ने देखिन्छ । त्यसैले यस विषयमा हामी सबैले अध्ययन विश्लेषण गर्नुपर्छ । अहिले बैंक वित्तीय संस्था विरुद्धमा अफवाह फैलाएर आतंक मच्चाइरहेका छन् । प्रधानमन्त्रीज्यूले पनि यस्ता गतिविधि गर्ने व्यक्ति वा संगठनलाई छुट दिइने छैन भन्नु भएको छ । बैंक वित्तीय संस्थाबाट कर्जा लिएपछि स्वभाविक ढंगले त्यो कर्जा भुक्तानी गर्नुपर्छ । समयकाल परिस्थती अनुसार कहिलकाँही नरम हुनु स्वभाविक हो । तर, कर्जा तिर्दैन भनेर छुट पाउने, आन्दोनल गरेर मिनाह हुने विषय वस्तु होइन । यसमा गृहमन्त्रालयले कडाइका साथ आगामी दिन कदम चाल्ने भनेर आश्वासन दिइसकेको छ । समग्र अर्थतन्त्र सुधारका लागि राष्ट्र बैंकसँग मिलेर अघि बढेको अर्थमन्त्रीज्यूले आश्वासन दिनु भएको छ । ब्याजदर, पूँजीगत खर्च बढाएर बजारमा तरलता व्यवस्थापन गर्न आवश्यक छ । ७० अर्ब रुपैयाँ बराबरको रकम निर्माण व्यवसायीलाई भुक्तानी हुन बाँकी रहेको छ । यसलाई पनि समुचित ढंगले वितरण गर्दा त्यसले बजारलाई चलायमान गर्छ । बजार चलायमान भएपछि त्यो रकम बैंकमा आउँछ । विगतका वर्षहरुमा देखिएको तरलता अभाव अहिले देखिएको छैन । अहिले तरलता पनि सहज हुँदै गएको छ । तरलता बढाउनका लागि नयाँ क्रियाकलाप गर्नुपर्छ । भारतमा ५० लाखको हाराहारीमा नेपाली श्रमिकहरु काम गर्नु हुन्छ । उहाँहरुले परिचयपत्र, आधार कार्ड पाउने हो भने बैंक खाता खोलेर बैंक खातामार्फत त्यो पैसा औपचारिक च्यानलमा आउन सक्छ । त्यसले पनि ४/५ खर्ब रुपैयाँ औपचारिक बैंकिङ्ग च्यानलमार्फत आउँदा तरलता अभाव समाधान हुन सक्छ ।


